Estudiantes
Seguro médico para estudiantes en Alemania
Hasta que cumplas 30 años, el seguro público para estudiantes (~135 €/mes) es casi siempre la opción correcta. A partir de los 30, las reglas cambian. Léelo antes de prolongar tus estudios.
Cómo funciona de verdad el seguro público para estudiantes
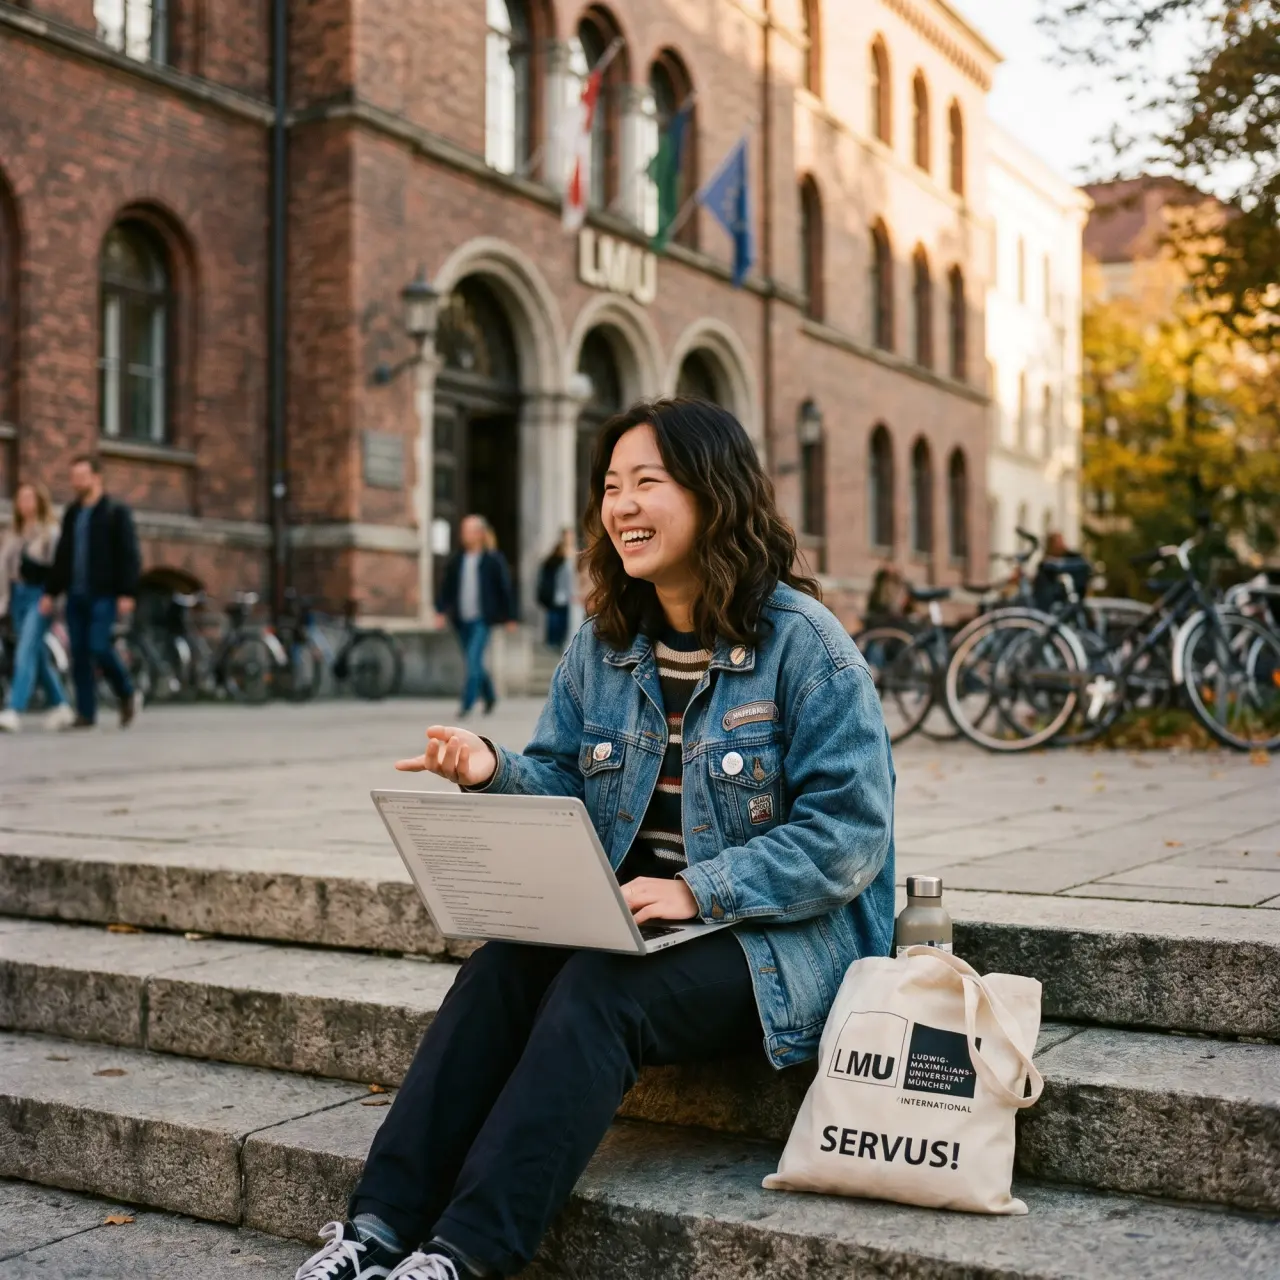
Matricularte en una universidad alemana exige un justificante de seguro de salud alemán, y para la mayoría de estudiantes eso significa la tarifa pública para estudiantes. Cuesta unos 135 € al mes de contribución básica más unos 42 € de seguro de cuidados de larga duración, cerca de 177 € en total, y lo importante es que esa cifra es la misma en TK, AOK, Barmer y cualquier otra caja pública, porque la tarifa de estudiante la fija la ley. Tu nacionalidad, tu programa o un trabajo a tiempo parcial dentro de los límites no la cambian. La tarifa dura hasta que cumples 30 años o superas unos 14 semestres, lo que llegue antes. El seguro de viaje no se acepta para la matrícula (solo para cursos breves de idiomas de menos de 90 días), así que necesitas cobertura en regla desde el primer día.
- Coste mensual (2026)
Unos 135 € de base más 42 € de cuidados de larga duración, cerca de 177 € en total.
- Igual en todas las cajas
Lo fija la ley, así que TK, AOK, Barmer y las demás cobran la misma tarifa de estudiante.
- A quién cubre
Abierto a estudiantes internacionales en las mismas condiciones, sea cual sea su nacionalidad.
- Cuándo termina
A los 30 años o unos 14 semestres, luego pasas al seguro público voluntario.
Qué cambia a los 30
La tarifa para estudiantes menores de 30 años es una de las opciones más baratas del sistema. Termina de forma abrupta.
Menores de 30 años, tarifa pública para estudiantes
Unos 135 € al mes por una cobertura completa. Te mantienes en esta tarifa con independencia de tu nacionalidad, programa de estudios o trabajo paralelo (dentro de unos límites).
Cumplir 30 años a mitad de carrera
Cuando cumples 30 años, pasas al seguro público voluntario, con un mínimo de unos 220 €/mes. Solo puedes seguir con el estatus de estudiante si tus circunstancias justifican una graduación tardía.
Tarifas privadas para estudiantes
Algunas aseguradoras privadas ofrecen tarifas para estudiantes a bajo coste. Suelen ser más baratas a los 23 años que el seguro público, pero te quedas atado al sistema privado en el peor momento financiero.
Trabajar a tiempo parcial siendo estudiante
Trabajar menos de 20 h/semana o ganar por debajo del umbral del mini-job no cambia tu situación en el seguro. Por encima de eso, puedes pasar al seguro como empleado.

Cuándo tiene sentido el privado para estudiantes, y la trampa
Algunas aseguradoras privadas venden tarifas para estudiantes desde unos 80 a 120 € al mes, que pueden salir más baratas que el público a los veintipocos. La trampa es la exención (Befreiungsantrag): una vez que sales del público siendo estudiante, la decisión es vinculante durante el resto de tus estudios, no puedes volver. Es un gran compromiso en el momento económicamente más incierto de tu vida. La cobertura privada para estudiantes tiene sentido sobre todo si eres mayor de 30 años (donde el público voluntario es más caro), estás en un programa corto o ya tienes seguro privado. Para el desglose completo de cuándo compensa, consulta nuestro seguro médico privado en Alemania. Para la mayoría de estudiantes menores de 30, el público sigue siendo la opción más segura y barata.
Público vs privado siendo estudiante, y después de graduarte
Las tres situaciones por las que pasan la mayoría de estudiantes internacionales. Cifras mensuales indicativas de 2026.
Estudiante público
~177 €/mes, por defecto
Tarifa privada estudiante
80-120 €/mes, vinculante
Tras la graduación
Depende del salario
Coste y encaje
Choose a plan to compare
Cómo organizar tu seguro de salud de estudiante, paso a paso

Antes de llegar
- Para la cita del visado y tus primeros días, la mayoría de estudiantes presentan un seguro incoming o de viaje como puente temporal.
- No vale para la matrícula, así que ten listo tu contrato alemán para empezar cuando te matricules.
Elige tu caja (o la exención)
- Si te quedas en el público, elige cualquier caja, el precio es idéntico, así que decide por servicio, atención en inglés y app. TK es popular entre estudiantes internacionales.
- Si te planteas el privado, pide asesoramiento primero, la exención es irreversible durante el resto de tus estudios.
Confirma para la matrícula
- Tu caja emite una confirmación electrónica a la universidad, que necesitas para completar la matrícula y tu permiso de residencia.
- Guarda el certificado de afiliación para la Ausländerbehörde.
Después de graduarte: tu punto de cambio
La graduación es el momento limpio para revisar tu situación. Si aceptas un trabajo normal que gane menos del umbral de ingresos de 77.400 €, te corresponde el seguro público de empleado. Si ganas por encima, o te haces autónomo o freelance, el seguro médico privado es una opción, y cambiar al graduarte no tiene penalización. Si llegas con una Tarjeta Azul UE, ten en cuenta que el salario del visado y el umbral del seguro privado son dos cifras distintas, nuestra guía de la Tarjeta Azul UE explica la trampa. Una breve conversación en esta fase te ahorra quedar atado al sistema equivocado.
Preguntas frecuentes para estudiantes
¿No sabes qué caja, o si el privado encaja?
Charla gratuita de 15 minutos con un asesor que habla español. Te ayudamos a elegir una caja pública, a comprobar si una tarifa privada para estudiantes compensa el compromiso, y a planificar el cambio tras la graduación. Sin coste, sin presión.
Guías relacionadas
Dos páginas más que aparecen con frecuencia cuando estás en esta fase.
Guía de supervivencia para recién llegados
Requisitos vinculados al visado y la secuencia de seguro de los primeros 90 días.
Learn moreRequisitos en detalle
Qué desbloquea la cobertura privada cuando te gradúas.
Learn moreSeguro privado en Alemania
Cuándo el privado supera al público, cobertura, costes y cómo cambiar.
Learn moreTarjeta Azul UE y seguro
¿Empiezas a trabajar tras el grado? Las líneas salariales que deciden público vs privado.
Learn more Revisado porBettina Ostermann