Última revisión: 2 de noviembre de 2026. Reglas generales, no asesoramiento médico.
Respuesta rápida: En parte. El seguro de salud público paga el 50 % de los costes aprobados hasta tres intentos fallidos, para parejas casadas dentro de los límites de edad que usan solo sus propios óvulos y espermatozoides. El seguro privado depende de la tarifa y de quién tiene la causa médica. Un programa estatal puede cubrir parte de lo que queda. Para ver el panorama completo, consulta qué cubre el seguro de salud privado.
¿Qué paga el seguro de salud público por la FIV en Alemania?
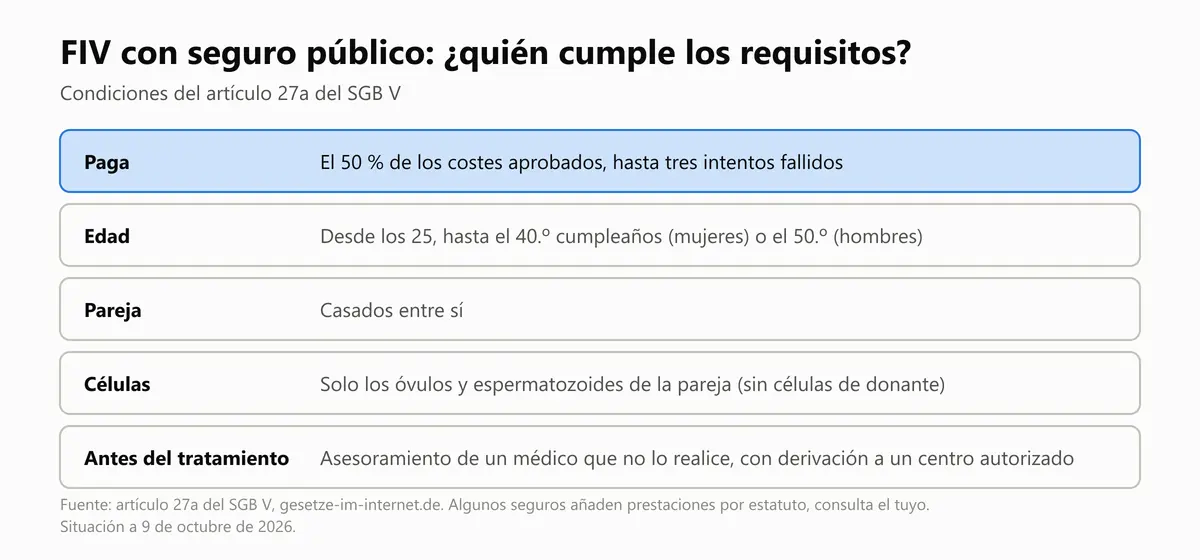
El artículo 27a del SGB V fija varias condiciones. El seguro paga el 50 % de los costes aprobados en el plan de tratamiento, y solo por el tratamiento de su propia persona asegurada. El derecho termina cuando el tratamiento ha fallado tres veces, así que habla de "hasta tres intentos fallidos" y no de tres ciclos para todos los métodos. La persona asegurada debe tener al menos 25 años cumplidos, y el derecho termina al cumplir los 40 en las mujeres y los 50 en los hombres. La pareja debe estar casada entre sí y solo puede usar sus propios óvulos y espermatozoides (sin células de donante). Antes, un médico que no realice el tratamiento debe asesorarte y derivarte a un centro autorizado. Algunos seguros públicos añaden prestaciones en sus estatutos, y la ley menciona la FIV entre los ámbitos permitidos. Consulta el tuyo.
| Regla | Seguro de salud público |
|---|---|
| Parte de los costes | 50 % de los costes aprobados |
| Intentos | Hasta tres intentos fallidos |
| Edad | Desde los 25, hasta el 40.º cumpleaños (mujeres) o el 50.º (hombres) |
| Estado civil | Casados entre sí |
| Células | Solo los óvulos y espermatozoides de la pareja |
| Antes del tratamiento | Asesoramiento de un médico que no lo realice |
| Extras | Algunos seguros añaden prestaciones por estatuto |
Fuente: artículos 27a y 11, apartado 6, del SGB V, gesetze-im-internet.de.
¿Qué paga el seguro de salud privado por la FIV?
Depende de la tarifa. La ley (artículo 192 de la VVG) obliga al seguro a reembolsar el tratamiento médicamente necesario de una enfermedad, y la imposibilidad de concebir cuenta si se debe a una alteración biológica. En la práctica, tú debes ser la causa o una de las causas, así que el tratamiento de la persona asegurada suele reembolsarse. El tratamiento de una pareja sin seguro depende de las condiciones de la tarifa. La ley no fija límite de edad, tope de intentos ni requisito de matrimonio, pero las tarifas fijan sus propias condiciones, como la aprobación previa de costes y el número de ciclos. No publicamos ningún porcentaje porque no hay una fuente.
¿Hay dinero estatal o federal para la FIV?
Posiblemente. El ministerio federal de familia describe una ayuda de hasta el 50 % de la parte propia que queda después de que pague el seguro, pero solo si tu estado tiene su propio programa. No hay derecho legal, la financiación depende del presupuesto disponible y no se paga nada si el seguro ya cubre el 100 %. Las parejas no casadas en una relación estable y heterosexual también pueden acceder ahora. Comprueba si tu estado participa.
¿Cuánto de un ciclo de FIV pagas tú?
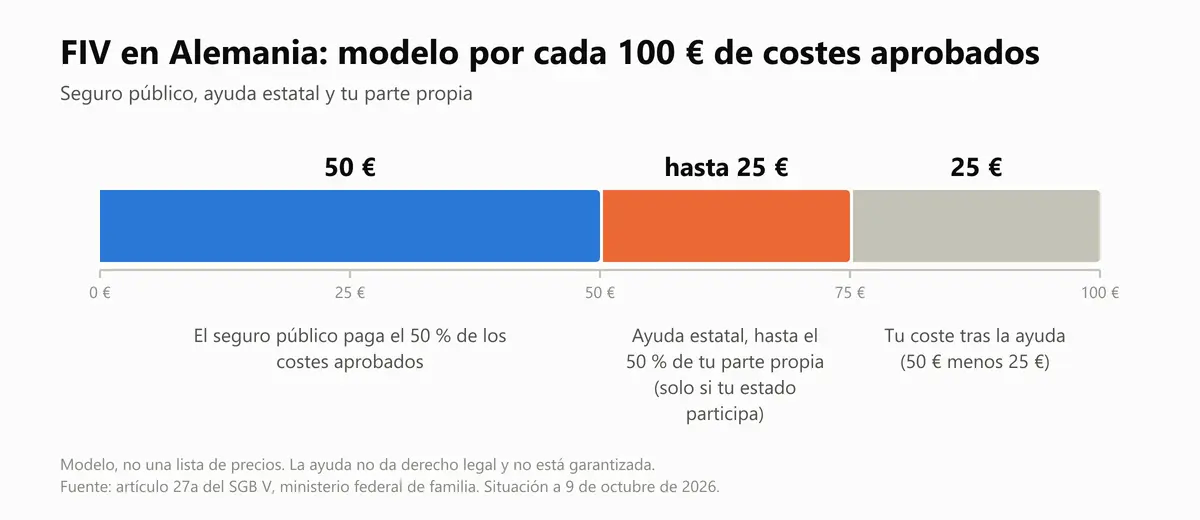
No hay un precio por ciclo con fuente, así que este es el reparto como modelo por cada 100 EUR de costes aprobados. Es un ejemplo, no una lista de precios.
| Paso | Importe por cada 100 EUR |
|---|---|
| El seguro público paga el 50 % | 50 EUR |
| Parte propia | 100 EUR menos 50 EUR = 50 EUR |
| Ayuda estatal, hasta el 50 % de la parte propia (si tu estado participa) | hasta 25 EUR |
| Coste propio tras la ayuda | 50 EUR menos 25 EUR = 25 EUR |
Fuente: artículo 27a del SGB V, ministerio federal de familia. La ayuda no está garantizada.
¿Qué conviene revisar en una tarifa privada?
Mira si hay cláusula de fertilidad, el número de ciclos, cómo trata la tarifa a una pareja sin seguro, si exige aprobación previa de costes y las condiciones de edad o de matrimonio. Los periodos de espera antes de cubrir la FIV también difieren, así que pregunta. La solicitud incluye preguntas de salud. Una consulta gratis te explica cómo funcionan en tu caso.
¿Quieres una revisión gratis de tus opciones?
El seguro de salud privado encaja mejor con personas de hasta unos 45 años, y cuanto más tiempo vives en Alemania, mejor resulta. Si eres empleado por encima del umbral de ingresos (77.400 EUR en 2026, 84.150 EUR en 2027 según la decisión del gabinete del 7 de octubre de 2026, pendiente de la aprobación del Bundesrat), o autónomo o freelance, pide tu cotización gratis. Por debajo del umbral, consulta las opciones del seguro de salud público o el umbral de ingresos para 2027. También puedes leer qué cubre el seguro de salud privado completo.
Fuentes y estado
- Artículo 27a del SGB V (ley), gesetze-im-internet.de/sgb_5/__27a.html, 2 de noviembre de 2026
- Artículo 11 del SGB V (ley), gesetze-im-internet.de/sgb_5/__11.html, 2 de noviembre de 2026
- Ministerio federal de familia, ayuda ante la infertilidad no deseada (cifra oficial), bmbfsfj.bund.de/bmbfsfj/themen/familie/schwangerschaft-und-kinderwunsch/ungewollte-kinderlosigkeit/hilfe-und-unterstuetzung-bei-ungewollter-kinderlosigkeit-76012, 2 de noviembre de 2026
- Petición 76149 del Bundestag, fundamentación final sobre la cobertura privada (fuente secundaria), epetitionen.bundestag.de/petitionen/_2018/_01/_15/Petition_76149.abschlussbegruendungpdf.pdf, 2 de noviembre de 2026
Myhealthcarebroker es un corredor de seguros independiente. Este artículo es información general, no asesoramiento legal ni fiscal. Las reglas y tarifas cambian, así que confirma los detalles antes de decidir.
 Escrito porMarco Maurelli
 Revisado porBettina Ostermann