Alemania está a punto de poner el seguro de salud privado más difícil de alcanzar. A partir de 2027, el salario que necesitas ganar antes de poder dejar el sistema público y elegir cobertura privada subirá hasta unos €84.000 al año, uno de los mayores saltos en un solo paso de las últimas dos décadas. Si eres un profesional internacional que está sopesando la cobertura privada, 2026 se perfila como la ventana decisiva. Esto es lo que cambia, por qué ocurre y cómo decidir si conviene moverse ahora o esperar.
Lee la guía completa: Umbral salarial del seguro privado de salud en Alemania
Cómo funciona el umbral de ingresos y qué cambia en 2027
En Alemania, los empleados solo pueden elegir seguro de salud privado cuando su salario bruto supera una línea legal conocida en alemán como Jahresarbeitsentgeltgrenze, que suele traducirse como el límite del seguro obligatorio o umbral de ingresos. Si como empleado ganas por debajo de esa línea, estás obligado a permanecer en el sistema público. Si ganas por encima durante el año, obtienes la libertad de cambiarte.
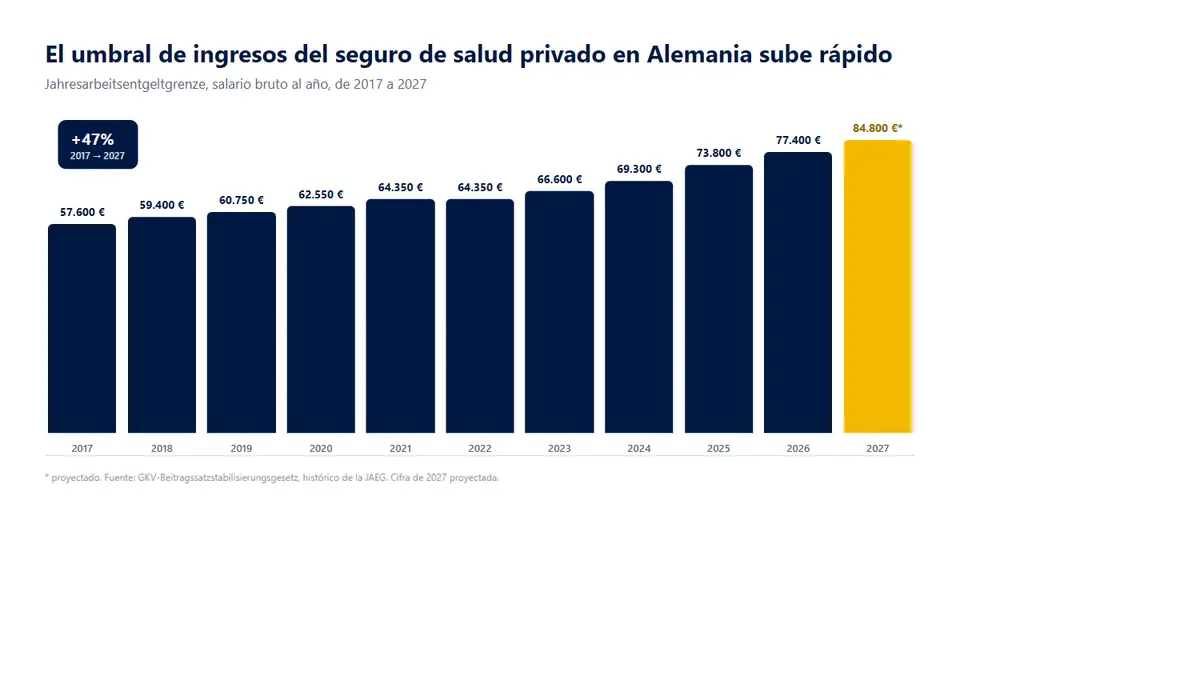
Para 2026, ese umbral se sitúa en €77.400 al año, o €6.450 al mes. Para 2027, los planes actuales del gobierno lo elevan hasta aproximadamente €84.000 a €84.800 al año, en torno a €7.067 al mes. Estas cifras de 2027 son proyecciones, a la espera de los valores definitivos que se confirman cada otoño.
Esto no es un ajuste rutinario. Combina la actualización normal por el crecimiento de los salarios, alrededor del 4,53 por ciento según los ingresos de 2025, con un aumento adicional y puntual de €300 al mes que se ha incluido en una nueva ley federal.
Por qué el salto es tan grande
El aumento procede de una ley llamada ley de estabilización de los tipos de cotización del seguro de salud público, conocida en alemán como GKV-Beitragssatzstabilisierungsgesetz, que el gabinete federal ha aprobado. El umbral para 2027 se construye a partir de dos partes: el ajuste habitual basado en los salarios, más una subida adicional deliberada de €300 al mes, que equivale a €3.600 en el año.
El objetivo político es mantener a más personas con altos ingresos cotizando al sistema público en lugar de marcharse a la cobertura privada. La magnitud es llamativa. Entre 2017 y 2027, este umbral habrá subido casi un 47 por ciento, de €57.600 a unos €84.000 o más previstos. Para quien esté considerando pasar del seguro público al privado, la puerta se estrecha año tras año.
Quién aún puede cambiarse en 2026 y quién debería pensárselo
Tu salario en relación con el umbral decide tus opciones. Destacan tres grupos generales.
- Claramente por encima de €84.800. Si tu salario bruto ya supera el límite previsto para 2027, tu elegibilidad está asegurada en cualquier caso. Puedes cambiarte en 2026 o en 2027 sin que el umbral en sí sea el obstáculo. La decisión pasa a ser de coste, cobertura y momento, más que de elegibilidad.
- Entre €77.400 y unos €84.000. Este es el grupo que debe prestar atención. Cumples los requisitos según las reglas de 2026, pero podrías quedar por debajo del límite más alto de 2027. Actuar en 2026 puede asegurar tu acceso antes de que suba el listón.
- Por debajo de €77.400 como empleado. Todavía no puedes cambiarte. En lugar de perseguir el umbral, suele ser más inteligente aprovechar al máximo el sistema público por ahora. Nuestra guía sobre seguro de salud público frente a privado explica cómo plantear esa elección.
Un detalle que hace que 2026 importe: la regla de derechos adquiridos
La nueva ley trata de forma diferente a quienes ya tienen seguro privado frente a quienes se cambian más tarde. El borrador establece que, si ya tienes cobertura privada, se te sigue midiendo con el umbral anterior y su subida anual habitual, sin el aumento extraordinario de €300 al mes.
En términos sencillos: cambiarte en 2026 significa que, de cara al futuro, se te evalúa según el umbral más bajo y regular, no según el de 2027, fuertemente elevado. Para alguien cuyo salario se sitúa en la banda intermedia, eso reduce de forma notable el riesgo de verse arrastrado de nuevo al sistema público más adelante. Si esperas hasta 2027, te enfrentas al listón más alto desde el principio.
Este es justo el tipo de cálculo que conviene acertar. Los números dependen de la trayectoria de tu salario, de tu situación laboral y de cómo se prevé que suba el umbral regular. ¿No estás seguro de en qué lado de la línea te encuentras? Una breve asesoría gratuita es la forma más rápida de comprobarlo. Revisaremos juntos tu salario, tu situación y la regla de derechos adquiridos, por teléfono, y te diremos con honestidad si cambiarte en 2026 tiene sentido para ti. Reserva tu asesoría gratuita.
Quedarse en el público ya no es la opción barata que era
Es tentador leer todo esto como "el privado se está estrechando, así que mejor quedarse en el público". Los números cuentan una historia más matizada. La misma reforma también eleva el tope sobre el que se calculan las cotizaciones públicas, el Beitragsbemessungsgrenze. A medida que ese tope sube, se espera que la cotización pública mensual máxima para los que más ganan supere los €1.300 al mes.
Para los empleados, también hay un colchón en el lado privado. Tu empleador paga una aportación a las primas privadas que está vinculada a ese mismo tope, de modo que, a medida que el tope sube, la aportación sube con él y absorbe parte de cualquier incremento de la prima. El efecto neto es que, para muchas personas con altos ingresos, la cobertura privada se está volviendo relativamente más atractiva, no menos. Si el coste es tu principal preocupación, nuestro análisis del coste del seguro de salud privado pone cifras reales a la comparación.
| Cifra | 2026 | 2027 (previsto) |
|---|---|---|
| Umbral de ingresos, al año | €77.400 | unos €84.000 a €84.800 |
| Umbral de ingresos, al mes | €6.450 | unos €7.067 |
| Tope de cotización pública, al año | €69.750 | unos €76.500 |
| Tope de cotización pública, al mes | €5.812,50 | unos €6.375 |
Las cifras de 2027 anteriores son proyecciones basadas en el proyecto de ley actual y en el crecimiento previsto de los salarios. Los valores definitivos se confirman en otoño, antes del comienzo de cada año.
Qué significa si acabas de llegar a Alemania
Para los profesionales internacionales que empiezan un nuevo puesto, las reglas de tiempo juegan a tu favor si te anticipas. La elegibilidad se evalúa según el salario bruto anual acordado, de modo que un contrato firmado que supere claramente el umbral puede abrir la opción privada desde el inicio de tu empleo, en lugar de después de un año entero de nóminas. La retribución variable, como las primas, puede contar para la cifra, pero solo la parte que puedas esperar de forma fiable, así que conviene confirmar cómo la declara tu empleador.
El inconveniente práctico es el reloj. Cuando empiezas un nuevo trabajo en Alemania, el sistema público te inscribe por defecto, y la ventana para darte de baja y contratar cobertura privada es corta, normalmente dentro de los primeros 14 días. Si la pierdes, podrías quedar atrapado en el sistema público hasta tu próximo cambio que dé derecho a ello. Si acabas de llegar al país y aún estás definiendo tus opciones, nuestra visión general del seguro de salud para residentes internacionales en Alemania cubre lo esencial antes de que firmes nada.
Hay una segunda razón para que los recién llegados actúen con decisión en 2026. Si tu primer contrato alemán se sitúa en la banda intermedia, justo por encima del umbral actual pero por debajo del límite previsto para 2027, la diferencia entre decidir en tus primeras semanas y dejar pasar el tiempo hasta 2027 podría ser la diferencia entre cumplir los requisitos o no. Las reglas premian a quien planifica el cambio, no a quien lo pospone.
Cómo te ayuda un corredor a elegir el momento
La parte más difícil de esta decisión rara vez es la cifra del titular. Es la interacción entre tus perspectivas salariales, la regla de derechos adquiridos, los plazos de preaviso y las condiciones concretas del plan de cada aseguradora. Esas piezas no están en ninguna calculadora online por sí sola, y por eso una conversación suele superar a una tabla comparativa.
Un corredor independiente trabaja para ti, no para una aseguradora, y puede modelar los escenarios realistas en paralelo: cambiarte en 2026, esperar a 2027 o quedarte en el público por ahora. Igual de importante, el mejor plan no siempre es el más barato este año, porque las primas privadas se calculan a lo largo de décadas. Analizamos cómo ha gestionado históricamente cada aseguradora las subidas de primas, qué incluye realmente la cobertura y cómo encaja con tu salud y tus planes familiares. Nuestra comparativa de compañías de seguro de salud privado en Alemania es un buen punto de partida, y una asesoría gratuita la convierte en una decisión adaptada a ti.
Qué hacer ahora
Si la elegibilidad para 2027 te importa, unos cuantos pasos prácticos hacen la decisión más clara.
- Confirma tu salario bruto anual frente al umbral de 2026 de €77.400 y frente a la cifra prevista para 2027 de unos €84.000.
- Ten en cuenta los plazos de preaviso. Salir del sistema público suele requerir dos meses de preaviso. Si empiezas un nuevo trabajo, normalmente necesitas actuar dentro de los primeros 14 días.
- Considera la regla de derechos adquiridos. Si ya cumples los requisitos y es probable que te mantengas cerca del umbral, cambiarte en 2026 puede asegurarte el camino más bajo.
- Haz que revisen los números antes de comprometerte. La cobertura privada es una decisión a largo plazo, y la respuesta correcta depende de tu salud, tu edad, tus planes familiares y tus perspectivas de ingresos.
La ventana para un cambio sin sobresaltos con las reglas actuales se está cerrando de verdad. Si crees que podrías querer cobertura privada en el próximo año o dos, conviene poner a prueba la decisión ahora en lugar de descubrir en 2027 que el listón ha quedado fuera de tu alcance. Reserva una asesoría gratuita y repasaremos tus números contigo, sin presión y sin tecnicismos.
 Escrito porMarco Maurelli
 Revisado porBettina Ostermann