Última revisión: 2 de noviembre de 2026. Las cifras siguen las leyes y fuentes que se citan al final. Cuando una norma depende de la tarifa, el texto lo indica.
Respuesta rápida: La atención básica del embarazo es casi igual en el seguro público y en el privado: controles, tres ecografías de rutina, matrona y parto. Las diferencias reales están en la comodidad y la libertad de elección, en cómo se asegura al bebé y en qué pasa con tu cuota durante la baja parental. Para parejas con ingresos altos, el seguro médico privado para familias suele ser la opción más sólida a largo plazo. Para una familia con un solo ingreso que planea tener dos o más hijos, el seguro público es claramente mejor.
¿Qué paga el seguro médico público durante el embarazo y el parto?
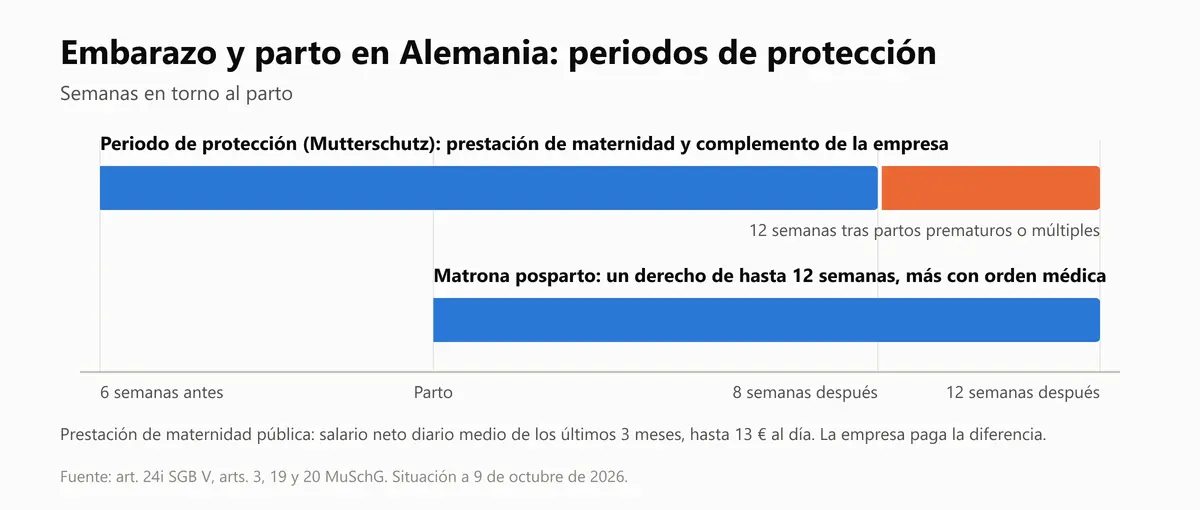
El seguro público cubre la atención médica y la ayuda de la matrona durante el embarazo, en el parto y después. La ley incluye además medicamentos, enfermería a domicilio, ayuda doméstica y la prestación por maternidad (Mutterschaftsgeld). Puedes dar a luz en un hospital, en un centro dirigido por matronas o en casa. La matrona te acompaña después del parto hasta 12 semanas por derecho propio, y más tiempo con prescripción médica.
Los controles se hacen más o menos cada 4 semanas y cada 2 semanas desde la semana 32, con tres ecografías estándar y una prueba de diabetes gestacional entre las semanas 25 y 28.
La prestación por maternidad para afiliadas con empleo es el sueldo neto diario medio de los últimos 3 meses, con un tope de EUR 13 por día natural. Tu empleador paga la diferencia hasta tu sueldo neto completo durante los periodos de protección: 6 semanas antes del parto y 8 semanas después (12 semanas en partos prematuros o múltiples). Los hijos quedan cubiertos sin cuota adicional mediante el seguro familiar gratuito (Familienversicherung), siempre que se cumplan las condiciones habituales de ingresos.
¿Qué paga el seguro médico privado y qué puede añadir una tarifa mejor?
El núcleo es el mismo que en el seguro público: controles, ecografías de rutina, el cribado de diabetes, el parto y la atención de la matrona después. La diferencia está en los extras. Algunos planes añaden cribado extra de infecciones, pruebas genéticas avanzadas, monitorización más estrecha, una prueba prenatal no invasiva, habitación individual en el hospital y un presupuesto para preparación al parto o ejercicio posparto. Que un plan los incluya depende de la tarifa, así que léelos como "algunos planes", no como estándar del mercado. En el seguro público, esa prueba suele pagarse de tu bolsillo si no hay indicación médica.
Quien tiene seguro privado suele recibir las facturas y pedir el reembolso, mientras que los pacientes del seguro público no pagan nada en la consulta.
Fecundación in vitro. El seguro público paga el 50 por ciento de los costes aprobados a parejas casadas que usan sus propios óvulos y espermatozoides, con un dictamen médico de probabilidad razonable de éxito (no tras 3 intentos fallidos) y un plan de tratamiento aprobado. El derecho va desde los 25 años hasta los 40 en mujeres y los 50 en hombres. Las tarifas privadas varían mucho, desde ninguna cobertura hasta un reembolso alto, así que revisa las condiciones antes de planificar.
| Prestación | Seguro público | Seguro privado | Nota |
|---|---|---|---|
| Controles y 3 ecografías | Cubierto | Cubierto | Mismo núcleo |
| Matrona posparto | Cubierta, 12 semanas por derecho | Cubierta | Alcance según tarifa |
| Prestación por maternidad | Hasta EUR 13 por día | EUR 210 en un pago único | Ver tabla de dinero más abajo |
| Habitación individual | No | Algunos planes | Revisa la tarifa |
| Elección de médico | Dentro del sistema | Más libertad | Facturas y luego reembolso |
| Fecundación in vitro | 50 por ciento, reglas estrictas | Según la tarifa | Revisa las condiciones |
Fuente: artículos 24c a 24f y 27a SGB V (gesetze-im-internet.de).
¿Hay periodo de carencia para las prestaciones del embarazo en el seguro privado?
La ley limita las carencias. La carencia general puede ser de 3 meses como máximo. Las carencias especiales, entre ellas el parto, pueden ser de 8 meses como máximo (artículo 197 VVG). Es decir, hasta 8 meses está permitido y es frecuente, pero es un tope, no una regla. Algunas tarifas usan menos o ninguna.
Tener seguro antes ayuda. Si tenías un seguro médico completo público u otro sin interrupción y contratas la nueva póliza en un plazo de 2 meses tras el fin del anterior, el seguro previo cuenta para las carencias. En la práctica, la carencia para el parto varía según la tarifa. Pide las carencias por escrito antes de firmar.
¿Puedo contratar un seguro privado si ya estoy embarazada?
Posiblemente, con algunas aseguradoras, y las condiciones varían. Debes responder con sinceridad a las preguntas de salud por escrito antes de firmar (artículo 19 VVG), y el embarazo forma parte de ese cuadro. Si se aplica una carencia para el parto, cambiarse durante el embarazo suele aportar poco para este parto. Nadie puede prometer la aceptación antes de que decida la aseguradora. Pregunta la carencia exacta para el parto antes de solicitar y compárala con seguir en el seguro público hasta después del parto. Si solo estás planeando un embarazo, tener el plan privado contratado antes elimina la duda.
¿Qué pasa con el seguro médico de mi recién nacido?
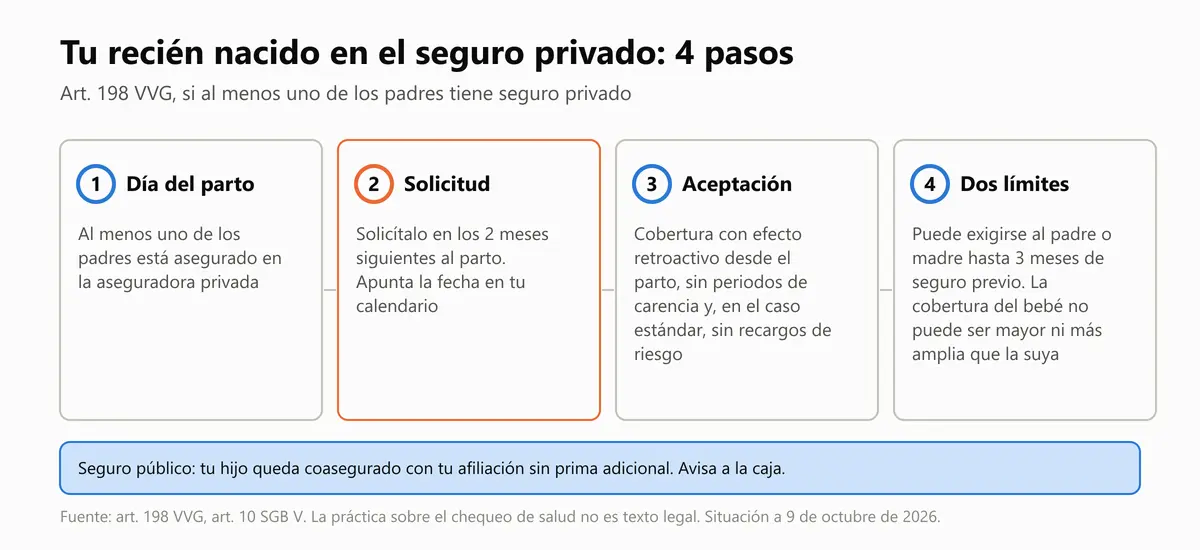
Público: tu hijo queda cubierto a través de tu afiliación sin cuota adicional. Una trampa para parejas mixtas: un hijo no entra en el seguro familiar si el otro progenitor no está en una caja pública, gana de forma regular más de una doceava parte del límite anual de ingresos al mes y gana más que el afiliado público. Una doceava parte de EUR 77,400 son EUR 6,450 al mes (cálculo propio). Si tú tienes seguro privado y tu pareja público, revisa esto antes del parto.
Privado: tu bebé necesita un contrato propio, el hijo no queda coasegurado. La buena noticia es el artículo 198 VVG. Si al menos uno de los progenitores está asegurado el día del nacimiento, la aseguradora debe aceptar al recién nacido desde el nacimiento sin carencias y sin recargos por riesgo, siempre que lo solicites como máximo 2 meses después del parto. Hay dos límites: la aseguradora puede exigir que el progenitor lleve asegurado un periodo mínimo de hasta 3 meses, y la cobertura del bebé no puede ser mayor ni más amplia que la del progenitor. La cobertura es retroactiva al nacimiento. La ley excluye los recargos por riesgo para los recién nacidos. Solo para un menor adoptado con un riesgo de salud más alto puede la aseguradora aplicar un recargo de hasta una prima completa. Apunta en el calendario la fecha de los 2 meses la misma semana en que nazca el bebé.
| Pregunta | Público | Privado |
|---|---|---|
| ¿Cubierto por el contrato del progenitor? | Sí, seguro familiar | No, contrato propio |
| Plazo | Avisar a la caja | Solicitar en los 2 meses siguientes al parto |
| Cuota adicional por el hijo | Ninguna | Sí, ver ejemplo de coste |
| Carencias | Ninguna | Ninguna si se solicita en 2 meses (el progenitor puede necesitar hasta 3 meses de seguro previo) |
| Examen de salud | Ninguno | Ninguno y sin recargo por riesgo si lo solicitas en los 2 meses siguientes |
Fuente: artículo 10 SGB V y artículo 198 VVG (gesetze-im-internet.de).
¿Cuánto cuesta un hijo en el seguro médico privado?
La prima de un hijo en el seguro de salud privado depende de la tarifa, la franquicia y la edad del hijo, y cada hijo necesita su propio contrato. Te la calculamos en una consulta gratis.
Los empleados que tienen seguro privado porque sus ingresos superan el límite reciben una subvención del empleador. Es un único importe para ti y para los familiares que de otro modo estarían en el seguro familiar, no un derecho del 50 por ciento por cada hijo: la subvención cubre hasta la mitad de las primas de ti y tu hijo en conjunto, dentro del tope mensual de EUR 508.59 para el seguro médico en 2026 (la mitad de la cotización pública máxima) y nunca más de la mitad de las primas que pagas realmente. Tu propia prima agota primero parte de ese tope, así que lo que queda para el hijo depende de tu tarifa. Consulta la cifra exacta con tu empleador. Las reglas de la subvención están en nuestra guía sobre la subvención del empleador al seguro médico privado.
| Prima mensual | |
|---|---|
| Hijo en el seguro de salud privado | Depende de la tarifa, la franquicia y la edad |
Las tarifas infantiles cuestan mucho menos que las de adultos, y el precio depende de la aseguradora, la franquicia y la edad del niño. Pide una oferta por escrito para tu familia.
Fuente: regla de la subvención artículo 257 apartado 2 SGB V.
¿Qué pasa con mi cuota durante la baja parental (Elternzeit)?
Los empleados tienen derecho a la baja parental (Elternzeit) hasta el tercer cumpleaños del hijo. Entre el tercer y el octavo cumpleaños se pueden tomar hasta 24 meses. El aviso por escrito debe darse 7 semanas antes del inicio (13 semanas para la baja posterior).
Si tienes seguro privado, sigues asegurada y pagas tú la cuota, incluida la parte que antes pagaba tu empleador. Durante la baja no hay subvención del empleador. En casos especiales, como trabajar a tiempo parcial durante la baja, consulta a tu empleador y a tu aseguradora. Incluye este gasto en tu presupuesto antes de que empiece la baja.
Prestación por maternidad con seguro privado. La Oficina Federal de Seguros Sociales paga hasta EUR 210 en total previa solicitud. La compensación del empleador sigue aplicándose. Ejemplo: un sueldo neto de EUR 2,100 por 30 días son EUR 70 al día. La compensación del empleador es EUR 70 menos EUR 13 = EUR 57 al día durante los periodos de protección. Los EUR 210 de pago único no reducen tu Elterngeld, mientras que la prestación pública por maternidad y la compensación sí lo hacen.
Elterngeld (subsidio parental) es el 65 a 67 por ciento de los ingresos netos para la mayoría (hasta el 100 por ciento con ingresos muy bajos), con un mínimo de EUR 300 y un máximo de EUR 1,800 al mes (que se alcanza con unos EUR 2,770 netos), y puede cobrarse hasta el mes 14 de vida del hijo. Ejemplo: con unos ingresos netos de EUR 2,000 el porcentaje es del 65 por ciento, es decir 0.65 x EUR 2,000 = EUR 1,300 al mes. No hay derecho si los ingresos sujetos a impuestos del año fiscal evaluado superaron EUR 175,000 (parejas: la suma de ambos). Para progenitores con seguro privado la cuota no se descuenta al calcular la base, por lo que la base es más alta que para quienes tienen seguro obligatorio. Revisa las reglas actuales en el portal federal de familia antes del parto, porque se discutían cambios en la ley.
| Concepto | Importe | Quién paga |
|---|---|---|
| Prestación por maternidad (afiliadas al seguro público) | Hasta EUR 13 por día | Caja pública |
| Compensación del empleador | Sueldo neto diario menos EUR 13 | Empleador |
| Prestación por maternidad (seguro privado) | Hasta EUR 210 en total | Oficina Federal de Seguros Sociales |
| Elterngeld | EUR 300 a EUR 1,800 al mes | Oficina del Elterngeld |
| Límite de ingresos del Elterngeld | EUR 175,000 de ingresos sujetos a impuestos | No aplica |
Fuente: artículo 24i SGB V, artículos 19 y 20 MuSchG, artículos 1 a 4 BEEG, portal federal de familia (familienportal.de).
¿Seguro público o privado para una pareja que espera un hijo?
El seguro médico privado encaja mejor con personas de hasta unos 45 años, y cuanto más tiempo vives en Alemania, mejor resulta el privado, porque las reservas para la vejez se acumulan desde el primer mes. El seguro público es claramente mejor para una familia con un solo ingreso y dos o más hijos, porque los hijos quedan coasegurados sin coste.
¿Quién puede elegir? Los empleados pueden elegir el seguro privado si sus ingresos superan EUR 77,400 en 2026. Para 2027 el gabinete decidió EUR 84,150 el 7 de octubre de 2026 (pendiente de la aprobación del Bundesrat). Los autónomos y freelancers pueden elegir libremente. Si tus ingresos están por debajo del límite, lee el seguro médico en Alemania o la guía sobre el límite de ingresos para el seguro médico privado. Para la comparación completa, mira seguro público o privado.
| Tu situación | Mejor opción | Por qué |
|---|---|---|
| Pareja, ambos empleados, ingresos por encima de EUR 77,400 | El privado es sólido | Más libertad de elección, reservas para la vejez desde el primer mes |
| Familia con un solo ingreso, con planes de dos o más hijos | Público | Hijos coasegurados sin coste |
| Progenitor autónomo | El privado suele ser sólido | Revisa las opciones de Krankengeld (subsidio por enfermedad) |
| Problemas de salud previos | Público, o una solicitud privada cuidadosa | Las preguntas de salud deben responderse con sinceridad |
| Quien más gana con seguro privado, pareja con seguro público | Revisa primero la regla del hijo | Puede que el hijo no entre en el seguro familiar |
| Ingresos por debajo del límite | Público | El privado no está abierto a empleados |
Fuente: valoración propia, artículo 10 SGB V, artículo 257 SGB V, artículos 1 y 2 BEEG.
¿Qué debería hacer ahora?
Comprueba si puedes elegir el seguro privado, pide por escrito la carencia para el parto y las condiciones del recién nacido, y apunta el plazo de 2 meses para el contrato de tu bebé. Para la visión de conjunto, mira el seguro médico privado para familias.
¿Quieres una revisión gratis de tus opciones?
Si eres empleado con ingresos por encima del límite, o autónomo, puedes pedir tu cotización gratis y comparamos tarifas por ti, incluidas las condiciones para el recién nacido. Para la visión familiar, mira el seguro médico privado para familias.
Fuentes y estado
- Artículos 24c, 24d, 24f, 24i, 10, 27a, 224, 257 SGB V, gesetze-im-internet.de/sgb_5/ (ley, consultado el 2 de noviembre de 2026)
- Artículos 19, 197, 198 VVG, gesetze-im-internet.de/vvg_2008/ (ley, consultado el 2 de noviembre de 2026)
- Artículos 3, 19, 20 MuSchG, gesetze-im-internet.de/muschg_2018/ (ley, consultado el 2 de noviembre de 2026)
- Artículos 1 a 4, 15, 16 BEEG, gesetze-im-internet.de/beeg/ (ley, consultado el 2 de noviembre de 2026)
- IQWiG, atención prenatal y cartilla de embarazo en Alemania, informedhealth.org/prenatal-care-and-maternity-records-in-germany.html (creado el 4 de octubre de 2023, consultado el 2 de noviembre de 2026)
- Portal federal de familia, seguro durante la Elternzeit, familienportal.de/familienportal/familienleistungen/elternzeit/arbeit-versicherung/wie-bin-ich-waehrend-der-elternzeit-versichert--124862 (consultado el 2 de noviembre de 2026)
- Límite de ingresos EUR 77,400 (2026) y cifras del gabinete para 2027 del 7 de octubre de 2026 (pendiente de la aprobación del Bundesrat): cifras internas de referencia, estado no definitivo
Myhealthcarebroker es un corredor de seguros independiente. Este artículo es información general, no asesoramiento legal ni fiscal. Las tarifas y las normas cambian, así que revisa tu propio contrato y la ley vigente.
 Escrito porMarco Maurelli
 Revisado porBettina Ostermann