Última revisión: 2 de noviembre de 2026. Las cifras de 2027 son una decisión del Consejo de Ministros del 7 de octubre de 2026 y todavía necesitan la aprobación del Bundesrat.
Respuesta rápida: Sí, pero no por elección propia. Vuelves al seguro médico público solo cuando un detonante lo hace obligatorio de nuevo, por ejemplo un sueldo regular por debajo del límite de ingresos, el subsidio de desempleo o el paso de autónomo a empleado, o cuando cumples los requisitos del seguro familiar. A partir de los 55 años la puerta suele estar cerrada. El plan más fiable es elegir bien la tarifa privada desde el primer día, como explicamos en cómo funciona el cambio al seguro médico privado.
¿Se puede volver del seguro médico privado al público en Alemania?
Solo si la ley te devuelve a él. El seguro público no es una opción que se elige, es un estado que se aplica cuando se dan ciertas condiciones. Los empleados que trabajan por cuenta ajena están asegurados obligatoriamente en el seguro médico público (sección 5 SGB V). La excepción es el empleado cuyos ingresos anuales regulares superan el límite de ingresos, la Jahresarbeitsentgeltgrenze (sección 6 SGB V). Los autónomos principales no están asegurados obligatoriamente en absoluto (sección 5, apartado 5).
Así que la pregunta es si se aplica un detonante a tu caso y si la regla de la edad lo permite.
¿Qué situaciones te devuelven al seguro público?
| Situación | ¿Seguro público obligatorio? | Plazo | Condición a revisar | Base legal |
|---|---|---|---|---|
| El sueldo regular baja del límite | Sí | Cancelar el contrato privado en un plazo de 3 meses desde el inicio, con efecto retroactivo | Los ingresos son regulares, no una caída breve. La regla de los 55 años no debe bloquear | Secciones 5 y 6 SGB V, sección 205 VVG |
| Subsidio de desempleo I | Sí, salvo que pidas la exención | Solicitud de exención en 3 meses | La exención exige no haber estado en el seguro público en los 5 años anteriores y una cobertura privada equivalente | Secciones 5 y 8 SGB V |
| Empleado tras ser autónomo | Sí, si el sueldo está por debajo del límite | Cancelar en 3 meses desde el inicio | Regla de los 55 años | Secciones 5 y 6 SGB V |
| Seguro familiar | Sin cotización propia | Límite de ingresos de EUR 565 al mes (EUR 603 con un minijob) en 2026 | Un miembro del seguro público en la familia, y tu propio test de ingresos | Sección 10 SGB V |
Fuente: secciones 5, 6, 8, 10 SGB V y sección 205 VVG, gesetze-im-internet.de, consultado el 2 de noviembre de 2026.
¿Qué pasa si tu sueldo baja del límite?
Si tus ingresos anuales regulares no superan EUR 77.400 (2026), estás asegurado obligatoriamente como empleado. Ejemplo: ganas de forma regular EUR 6.000 brutos al mes. EUR 6.000 x 12 = EUR 72.000. EUR 77.400 - EUR 72.000 = EUR 5.400 por debajo del límite, así que se aplica el seguro público.
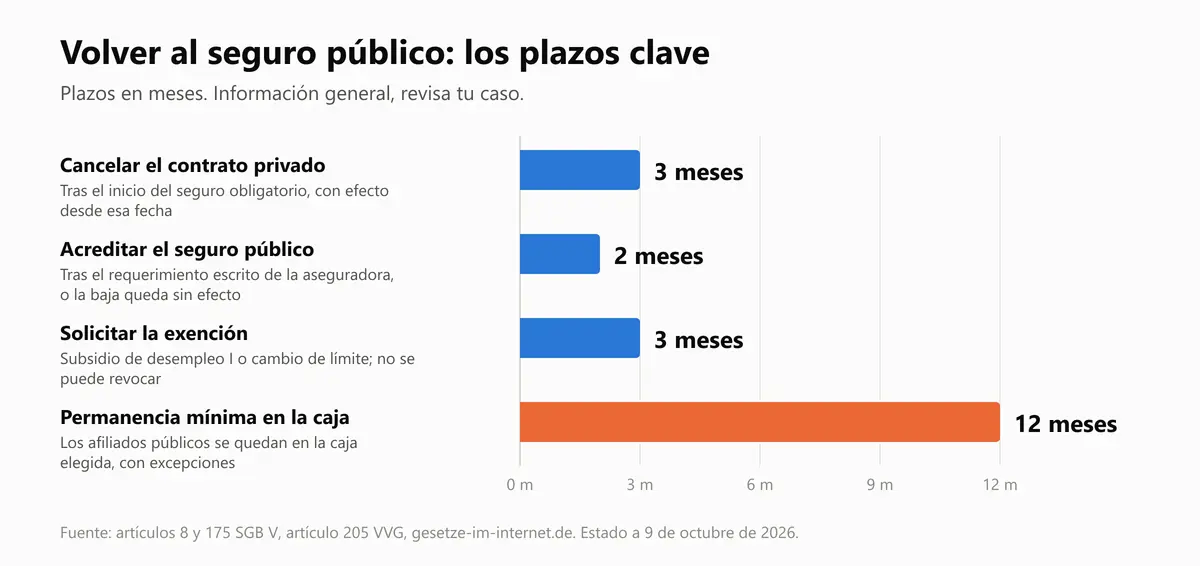
Puedes cancelar el contrato privado en los tres meses siguientes al inicio del seguro obligatorio, con efecto retroactivo a esa fecha. La cancelación solo es nula si no acreditas el seguro obligatorio en los dos meses siguientes a que la aseguradora te lo pida por escrito (salvo que el retraso no sea culpa tuya). El seguro familiar cuenta como el seguro obligatorio para este derecho. Después aún puedes cancelar para fin del mes en que lo acredites. La ley habla de ingresos regulares, así que una caída breve no es una bajada duradera.
¿Qué pasa si cobras el subsidio de desempleo I?
El subsidio de desempleo I (Arbeitslosengeld I) te asegura obligatoriamente en el seguro público. Puedes pedir la exención si no estuviste en el seguro público en los cinco años anteriores a la prestación y tienes una cobertura privada con prestaciones equivalentes. La solicitud vence a los tres meses del inicio del seguro obligatorio. Sin ella, estás en el seguro público.
La ley (sección 8, apartado 2 SGB V) da tres meses para pedir la exención, y una exención no se puede revocar, así que conviene revisar tus opciones pronto y con toda la información.
¿Se puede volver tras ser autónomo?
No mientras sigas siendo autónomo. Los autónomos y freelancers principales quedan fuera del seguro obligatorio (sección 5, apartado 5). Vuelven al aceptar un empleo con sueldo por debajo del límite, y solo si la regla de los 55 años no lo bloquea.
¿Afecta a tu situación el cambio del límite en 2027?
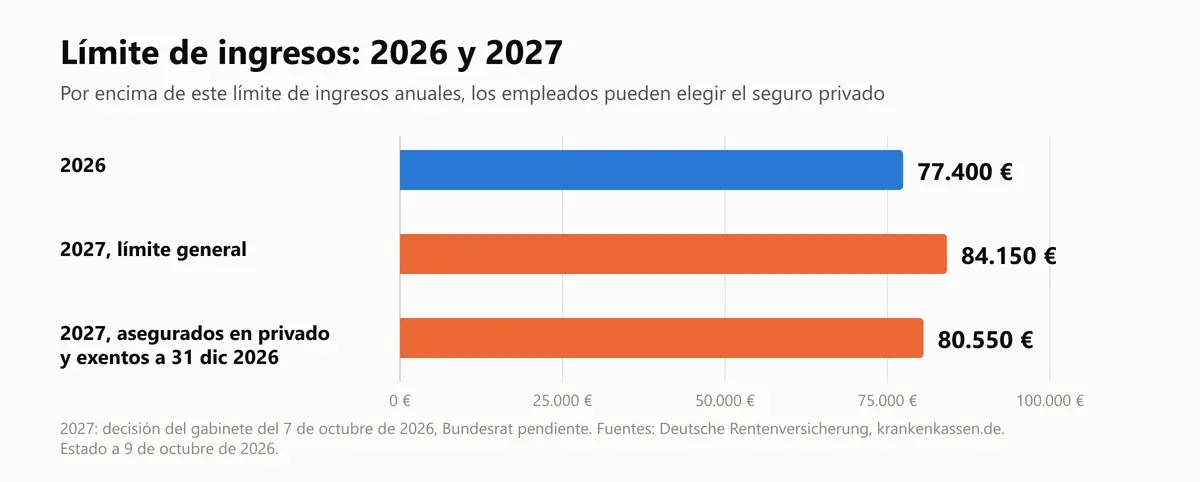
Puede afectarte. El Consejo de Ministros decidió nuevas cifras el 7 de octubre de 2026. La aprobación del Bundesrat sigue pendiente.
| Concepto | 2026 | 2027 (Consejo de Ministros 7 de octubre de 2026, Bundesrat pendiente) |
|---|---|---|
| Límite de ingresos, al año | EUR 77.400 | EUR 84.150 |
| Límite de ingresos, al mes | EUR 6.450 | EUR 7.012,50 |
| Base máxima de cotización, al año | EUR 69.750 | EUR 76.500 |
| Límite especial más bajo (asegurado en privado y exento el 31 dic. 2026) | no figura | EUR 80.550 |
Fuente: SVBezGrV 2026 (gesetze-im-internet.de) y el proyecto de Sozialversicherungsrechengrößen-Verordnung 2027, documento 576/26 del Bundesrat del 7 de octubre de 2026 (dserver.bundestag.de), consultado el 2 de noviembre de 2026.
Ejemplo: tienes seguro privado y ganas de forma regular EUR 80.000. En 2026 estás EUR 2.600 por encima del límite (EUR 80.000 - EUR 77.400). Los empleados con seguro privado y exentos el 31 de diciembre de 2026 tienen un límite especial para 2027 de EUR 80.550 (EUR 6.712,50 al mes, proyecto de reglamento, pendiente del Bundesrat). Todos los demás: EUR 84.150. Si tenías seguro privado el 31 de diciembre de 2026, quedarías EUR 550 por debajo del límite aplicable (EUR 80.550 - EUR 80.000). Si no, quedarías EUR 4.150 por debajo del límite general (EUR 84.150 - EUR 80.000). Si el cambio del límite te hace asegurado obligatorio, puedes pedir la exención en tres meses (sección 8, apartado 1, n.º 1 SGB V). No se puede revocar y surte efecto cuando acreditas otra cobertura.
El contexto completo está en nuestro artículo sobre el límite de ingresos de 2027. Si ganas por debajo del límite, la página que te interesa es seguro médico público en Alemania.
¿Qué significa la regla de los 55 años para volver?
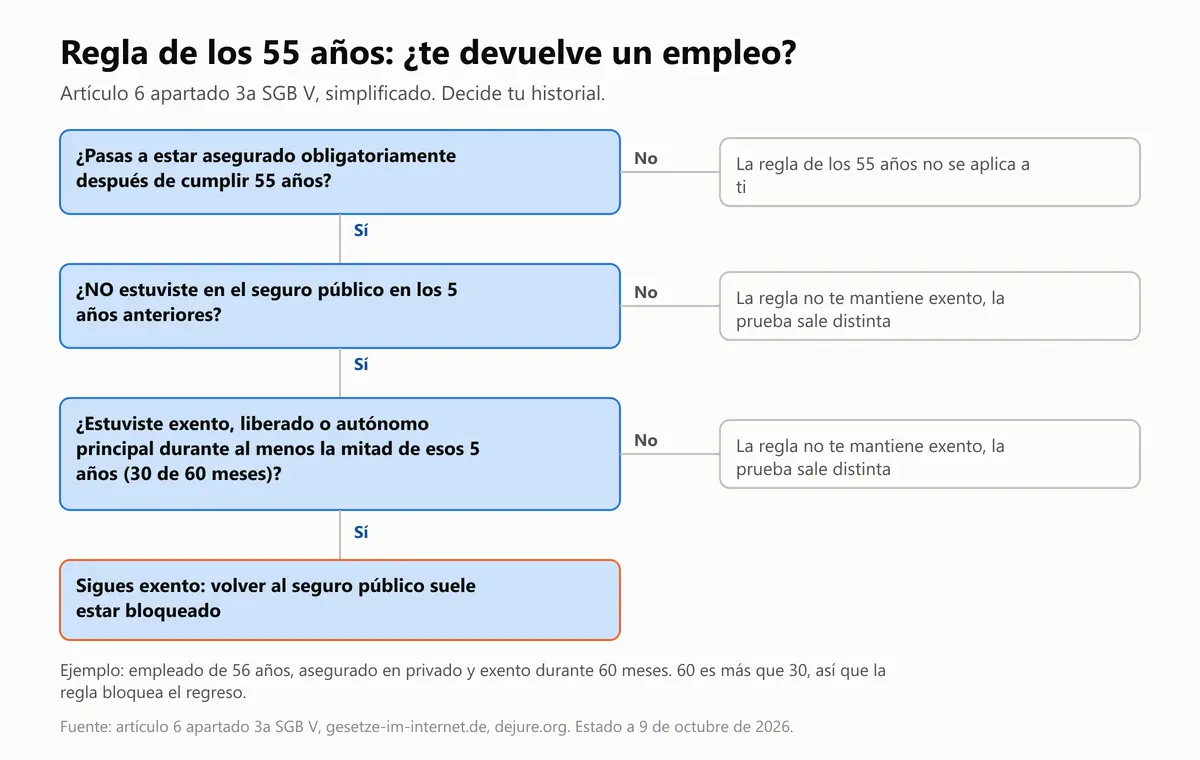
La sección 6, apartado 3a SGB V establece que si pasas a estar asegurado obligatoriamente después de cumplir 55 años, sigues exento cuando se cumplen dos condiciones. Primero, no estuviste en el seguro público en los cinco años anteriores. Segundo, durante al menos la mitad de ese periodo estuviste exento, liberado del seguro obligatorio o como autónomo principal.
En lenguaje llano: pasados los 55, un nuevo detonante como un empleo normalmente no te devuelve al seguro público si pasaste los últimos cinco años fuera de él de esas formas. Cinco años son 60 meses, la mitad son 30 meses. Ejemplo: un empleado de 56 años ha estado asegurado en privado como empleado exento durante 60 meses. 60 es más que 30, así que la regla bloquea la vuelta. Si esa misma persona hubiera estado en el seguro público en algún momento de esos cinco años, la primera condición no se cumple y el resultado cambia.
Tu historial decide, así que la respuesta rara vez es un sí o un no rotundo. Una consulta gratis puede repasar contigo tus últimos cinco años.
¿Puede el seguro familiar devolverte al sistema público?
Los cónyuges, parejas registradas e hijos de un miembro del seguro público están asegurados sin cotización propia si sus ingresos mensuales regulares no superan una séptima parte de la base de referencia mensual. En 2026 son EUR 3.955 / 7 = EUR 565 al mes, o EUR 603 con un minijob. En 2027 se espera que los límites suban a EUR 590 (EUR 4.130 / 7, proyecto, pendiente del Bundesrat) y EUR 633 con un minijob.
A partir del 1 de enero de 2028, el miembro del seguro público pagará un recargo de 2,5 puntos porcentuales por un cónyuge con seguro familiar, salvo que se aplique una excepción, por ejemplo un hijo menor de 12 años en el hogar del cónyuge (sección 242b SGB V, BGBl. 2026 I n.º 228). Los hijos siguen sin coste. hay una prueba adicional. Los hijos no entran en el seguro familiar si el progenitor que no es miembro del seguro público gana regularmente más de una duodécima parte del límite al mes (EUR 77.400 / 12 = EUR 6.450 en 2026) y más que el miembro público. Si la regla de los 55 años limita también el seguro familiar es un punto discutido en las fuentes, así que confírmalo antes de cancelar nada. En general, conviene mantener tu contrato privado hasta que la afiliación pública esté confirmada por escrito (información general, revisa tu caso).
¿Cuánto tiempo te ata una decisión?
No existe un único bloqueo de un año. Se aplican tres reglas reales:
- Una exención del seguro obligatorio no se puede revocar (sección 8 SGB V).
- Los miembros del seguro público permanecen al menos 12 meses en la caja que eligen, con excepciones (sección 175, apartado 4 SGB V).
- Un contrato privado de más de un año se puede cancelar al final de un año de seguro con tres meses de preaviso (sección 205, apartado 1 VVG).
Cancelar un contrato que cumple la obligación de asegurarse exige cobertura sin interrupción, y debes enviar la prueba en los dos meses siguientes a la cancelación. En general el orden es confirmar la afiliación pública por escrito, luego avisar a la aseguradora privada dentro del plazo legal y después enviar la prueba de cobertura (información general, revisa tu caso).
¿Qué hacer si no puedes volver: Basistarif y Anwartschaft?
El Basistarif es una tarifa privada que las aseguradoras deben ofrecer a las personas con derecho a ella, con prima limitada. El tope sigue al seguro público. Cálculo para 2026: EUR 5.812,50 x (14,6 % + 2,9 %) = EUR 5.812,50 x 17,5 % = EUR 1.017,19, es decir, unos EUR 1.017 al mes por la cobertura de salud. A eso se suma la prima de dependencia: unos EUR 209 con el tipo de dependencia más bajo y unos EUR 244 con el recargo para personas sin hijos. Eso da unos EUR 1.226 a 1.261 al mes según el tipo de dependencia. Para 2027 el tope sería de unos EUR 1.116 (EUR 6.375 x 17,5 %; el recargo medio sigue en el 2,9 % según el Ministerio Federal de Sanidad, 30 de octubre de 2026), sujeto a la aprobación del Bundesrat para el límite máximo. Mientras estás en situación de necesidad, la parte de salud se reduce a la mitad, a unos EUR 509. El acceso depende de la fecha del contrato y de la edad. Mira el Basistarif explicado.
Una Anwartschaft es un producto de la aseguradora que pausa tu cobertura completa y conserva tu derecho a volver sin un nuevo examen de salud. La versión pequeña congela tu estado de salud, la grande conserva además tu edad de entrada y deja que las reservas sigan creciendo. No tienes cobertura durante la pausa, y el precio depende de la aseguradora.
| Opción | Qué es | Indicador de coste | Ideal para |
|---|---|---|---|
| Cambio de tarifa dentro de tu aseguradora | Paso a otra tarifa con cobertura equivalente, con derechos adquiridos y reserva de vejez reconocidos (sección 204 VVG) | Recargo solo por prestaciones adicionales | Primas o prestaciones que ya no encajan |
| Basistarif | Tarifa privada con obligación de aceptación y prima limitada | Unos EUR 1.017 de cobertura de salud más la prima de dependencia | Una red de seguridad en momentos difíciles |
| Anwartschaft | Cobertura en pausa que conserva el camino de vuelta a una tarifa privada | Depende de la aseguradora | Un periodo público temporal o una estancia en el extranjero |
| Reducción de primas | Componentes que bajan las primas en la edad avanzada | Parte del precio de la tarifa | Planificar los años de jubilación |
Fuente: sección 204 VVG y sección 152 VAG, gesetze-im-internet.de, bundesanzeiger.de, información de aseguradoras, consultado el 2 de noviembre de 2026.
¿Cómo evitar tener que volver?
La mayoría de quienes hacen esta pregunta no piensan volver. Quieren saber si la decisión es segura. Cuatro puntos ayudan.
- Elige bien la tarifa al entrar. El seguro médico privado encaja mejor con personas de hasta unos 45 años. Cuanto más tiempo estás asegurado, mejor resulta el privado, porque las reservas de vejez se acumulan desde el primer mes. El seguro público es claramente mejor en un solo caso, una familia con un único ingreso y dos o más hijos. Empieza por seguro médico privado en Alemania o por el blog sobre cómo pasar del seguro público al privado.
- Usa el cambio de tarifa. Según la sección 204 VVG puedes pedir a tu propia aseguradora otra tarifa con cobertura equivalente. Los derechos adquiridos y la reserva de vejez se reconocen, y el recargo se aplica solo a las prestaciones adicionales.
- Añade componentes de reducción de primas. Reducen las primas en la edad avanzada.
- Revisa cuando cambie tu vida. Un nuevo trabajo, un hijo o una mudanza son buenos momentos para una consulta gratis.
¿Quieres una revisión gratis de tus opciones?
Si eres empleado y ganas por encima del límite de ingresos (EUR 77.400 en 2026, EUR 84.150 en 2027 pendiente de la aprobación del Bundesrat) o eres autónomo, puedes pedir tu cotización gratis y repasar tu situación en una consulta gratis. Para el contexto de la decisión de entrada, lee sobre cómo pasar del seguro público al privado en Alemania.
Si eres empleado y ganas por debajo del límite, empieza por el seguro médico público en Alemania.
Fuentes y estado
Consultadas el 2 de noviembre de 2026, salvo indicación contraria.
- Secciones 5, 6, 8, 10, 175 SGB V: https://www.gesetze-im-internet.de/sgb_5/__5.html https://www.gesetze-im-internet.de/sgb_5/__6.html https://www.gesetze-im-internet.de/sgb_5/__8.html https://www.gesetze-im-internet.de/sgb_5/__10.html https://www.gesetze-im-internet.de/sgb_5/__175.html (ley, las páginas no muestran fecha de "Stand")Fuente oficialgesetze-im-internet.de
- Secciones 204 y 205 VVG: https://www.gesetze-im-internet.de/vvg_2008/__204.html https://www.gesetze-im-internet.de/vvg_2008/__205.html (ley)Fuente oficialgesetze-im-internet.de
- Sección 152 VAG, Basistarif: https://www.gesetze-im-internet.de/vag_2016/__152.html (ley)Fuente oficialgesetze-im-internet.de
- Beitragssatzstabilisierungsgesetz (seguro público), BGBl. 2026 I n.º 228 (nueva sección 6, apartado 8, sección 242b SGB V): https://www.recht.bund.de/bgbl/1/2026/228/VO.htmlFuente oficialrecht.bund.de
- Cifras de 2026, Deutsche Rentenversicherung, 10 de septiembre de 2025: https://www.deutsche-rentenversicherung.de/DRV/DE/Ueber-uns-und-Presse/Presse/Meldungen/2025/250910-sv-rechengroessen-vo-2026 (cifra oficial)Fuente oficialdeutsche-rentenversicherung.de
- Cifras de 2027: documento 576/26 del Bundesrat, https://dserver.bundestag.de/brd/2026/0576-26.pdf y Deutsche Rentenversicherung, 24 de septiembre de 2026: https://www.deutsche-rentenversicherung.de/DRV/DE/Ueber-uns-und-Presse/Presse/Meldungen/2026/260922-sv-rechengroessen-vo-2027 (proyecto de reglamento, decisión del Consejo de Ministros del 7 de octubre de 2026, aprobación del Bundesrat pendiente, no definitivo)Fuente oficialdserver.bundestag.deFuente oficialdeutsche-rentenversicherung.de
- Ministerio Federal de Sanidad, recargo medio 2027 (2,9 %), 30 de octubre de 2026: https://www.bundesgesundheitsministerium.de/presse/pressemitteilungen/zusatzbeitragssatz-gkv-2027-festgelegtFuente oficialbundesgesundheitsministerium.de
- Datos del Basistarif: Bundesanzeiger, 10 de noviembre de 2025 (recargo medio 2,9 %): https://www.bundesanzeiger.de/pub/publication/oUJYVk8GYRXybnb9Y4h/content/oUJYVk8GYRXybnb9Y4h/BAnz%20AT%2010.11.2025%20B7.pdf?inline= (prima de dependencia: 3,6 % x EUR 5.812,50 = unos EUR 209 con el tipo más bajo, unos EUR 244 al 4,2 % con el recargo para personas sin hijos; cálculo propio, no confirmado con una fuente primaria)bundesanzeiger.de
Estado: el límite de EUR 80.550 se basa en la nueva sección 6, apartado 8 SGB V (BGBl. 2026 I n.º 228, en vigor desde el 1 de enero de 2027); la cifra es un proyecto de reglamento, pendiente del Bundesrat. La relación entre el seguro familiar y la regla de los 55 años y la cifra de la prima de dependencia no están plenamente verificados y se formulan con cautela. La Anwartschaft es un producto de la aseguradora sin definición legal, por lo que sus condiciones dependen de las condiciones tarifarias de cada aseguradora.
Myhealthcarebroker es un corredor de seguros independiente. Este artículo es información general, no asesoramiento jurídico ni fiscal. Las reglas pueden cambiar y tu situación personal decide, así que confirma los detalles antes de cancelar cualquier contrato.
 Escrito porMarco Maurelli
 Revisado porBettina Ostermann