Última revisión: 2 de noviembre de 2026. Las reglas de la subvención pública reflejan la ley aprobada el 10 de julio de 2026 (BGBl. 2026 I n.º 228). El umbral de ingresos de 2027 es una decisión del gabinete del 7 de octubre de 2026, pendiente de aprobación del Bundesrat.
Respuesta rápida: El seguro de salud público paga una parte fija de una solución estándar para prótesis dentales y mucho menos que la factura completa de coronas, implantes o limpiezas. El seguro de salud privado completo incluye la atención dental en la tarifa, así que qué cubre el seguro de salud privado ya responde a la pregunta de quienes pueden elegirlo. Los asegurados públicos suelen añadir una Zahnzusatzversicherung (seguro dental complementario). El 1 de enero de 2027 la subvención pública para prótesis baja 10 puntos porcentuales.
¿Paga el seguro de salud público la atención dental en Alemania?
Sí, pero solo la atención estándar. El seguro público cubre el tratamiento médicamente necesario, como revisiones, empastes básicos y prótesis sencillas. Todo lo que supere ese estándar, por ejemplo trabajos de cerámica, algunos materiales de empaste e implantes, lo pagas tú. La limpieza dental profesional normalmente no es una prestación estándar del seguro público, aunque algunas cajas aportan algo de forma voluntaria.
El cuaderno de bonificación (Bonusheft) es la palanca que controlas tú. Tu dentista lo sella después de cada revisión anual. Los adultos necesitan al menos una revisión por año natural, los niños y adolescentes una por semestre, sin interrupciones. Un año perdido en diez aún puede ser aceptado a discreción de la caja. Cinco años de sellos aumentan tu subvención para prótesis, diez años la aumentan aún más.
¿Cuánto paga el seguro público por las prótesis y qué cambia en 2027?
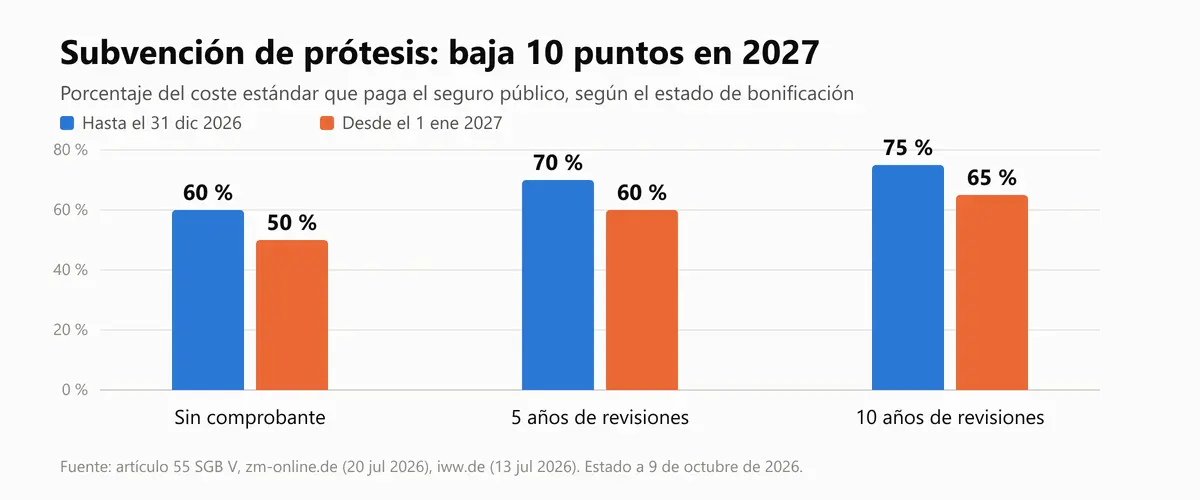
Para prótesis, puentes y coronas, el seguro público paga un Festzuschuss (subvención fija). Es un porcentaje del importe de atención estándar fijado para tu diagnóstico, no de lo que factura el dentista. La ley (BGBl. 2026 I n.º 228) se aprobó el 10 de julio de 2026; los nuevos porcentajes de la subvención se aplican desde el 1 de enero de 2027. Desde esa fecha todos los niveles bajan 10 puntos porcentuales.
| Estado de bonificación | Porcentaje del coste estándar hasta el 31 de diciembre de 2026 | Porcentaje desde el 1 de enero de 2027 |
|---|---|---|
| Sin comprobante de bonificación | 60 % | 50 % |
| 5 años de revisiones | 70 % | 60 % |
| 10 años de revisiones | 75 % | 65 % |
Fuente: sección 55 SGB V (gesetze-im-internet.de) para los porcentajes de 2026, Ministerio Federal de Sanidad para las fechas de la ley, zm-online.de (20 de julio de 2026) e iww.de (13 de julio de 2026) para los porcentajes de 2027. Consultado el 2 de noviembre de 2026.
Una subvención aprobada antes del 1 de enero de 2027 mantiene los porcentajes antiguos. Decide la fecha en que tu caja aprueba (bewilligt) el Festzuschuss, no la fecha del plan de tratamiento ni el inicio del tratamiento. La ley dice que las reglas antiguas se aplican a todas las subvenciones aprobadas antes del 1 de enero de 2027. Si el momento te importa, pregunta a tu caja cuándo emitirá la aprobación. Las reglas para casos de bajos ingresos se mantienen.
¿Y en euros? Un caso de ejemplo para 2026 tiene un importe de atención estándar de EUR 1,318.92. Es un ejemplo, no un precio universal para cualquier corona, puente o prótesis. La columna de 2027 es un cálculo propio sobre el mismo importe, porque los importes en euros de 2027 aún no se han publicado.
| Estado de bonificación | Subvención 2026 | Subvención 2027 (cálculo) | Diferencia |
|---|---|---|---|
| Sin comprobante de bonificación | EUR 791.35 | EUR 659.46 | EUR 131.89 |
| 5 años | EUR 923.24 | EUR 791.35 | EUR 131.89 |
| 10 años | EUR 989.19 | EUR 857.30 | EUR 131.89 |
Fuente: caso de ejemplo para 2026 (importe estándar EUR 1,318.92), sección 55 SGB V. Columna 2027: cálculo propio al 50, 60 y 65 % de EUR 1,318.92, válido solo si el importe estándar no cambia.
Las facturas reales difieren del importe estándar. Toma una factura hipotética de EUR 2,500 por un trabajo mayor con el mismo importe estándar (una ilustración, no un presupuesto):
- Mejor caso, 10 años de sellos, 2026: EUR 2,500 - EUR 989.19 = EUR 1,510.81 de tu bolsillo.
- Peor caso, sin comprobante de bonificación, 2027: EUR 2,500 - EUR 659.46 = EUR 1,840.54 de tu bolsillo.
Para el contexto legal más amplio, lee la reforma del seguro de salud de 2026.
¿Cuánto cuestan coronas, implantes y limpiezas en Alemania?
En Alemania no existe una lista oficial de precios para el trabajo dental privado, así que aquí no damos precios fijos. Lo que pagas depende del tratamiento, del material, del laboratorio y del factor de honorarios que aplique tu dentista.
| Tratamiento | Qué determina el precio |
|---|---|
| Limpieza profesional | Tiempo necesario, clínica y extras |
| Empaste | Tamaño y material |
| Corona | Material (cerámica o metal) y costes de laboratorio |
| Implante con corona, por diente | Número de dientes, regeneración ósea y materiales |
No existe una lista oficial de precios. Pide a tu dentista un presupuesto por escrito.
Los dentistas facturan a los pacientes privados, y cualquier mejora, según la tarifa GOZ, normalmente entre 1.0 y 3.5 veces la tarifa base. 2.3 es el límite habitual sin justificación por escrito. Los materiales y el laboratorio van aparte. Pide un Heil- und Kostenplan (presupuesto por escrito) antes de cualquier tratamiento importante y compáralo con tu cobertura.
¿Cuánto cuesta y qué cubre una Zahnzusatzversicherung?
Una Zahnzusatzversicherung es una póliza aparte que los asegurados públicos contratan para completar el Festzuschuss. La prima depende de tu edad, de la tarifa y de las prestaciones, y sube con la edad. Una cobertura fuerte de prótesis, que paga del 80 al 100 % del coste, cuesta más que una tarifa básica. Te lo calculamos en una consulta gratis.
Las tarifas se diferencian en el porcentaje para prótesis e implantes, las ayudas para limpieza, la ortodoncia y los límites anuales. Ninguna cubre un tratamiento ya recomendado antes de firmar. Una póliza complementaria es una opción razonable para asegurados públicos que no pueden o no quieren pasarse al seguro privado, siempre que la contraten pronto.
¿Por qué importan los periodos de carencia y los límites escalonados en los primeros años?
Las pólizas complementarias, y algunas tarifas privadas, no pagan al 100 % desde el primer día.
| Mecanismo | Patrón habitual | Qué significa para ti |
|---|---|---|
| Periodo de carencia | Ninguno en algunas tarifas, varios meses en otras | El tratamiento planificado en ese periodo no se paga |
| Límite escalonado (Zahnstaffel) | Ejemplo: EUR 1,000 el primer año, subiendo cada año | Las prestaciones tienen tope en los primeros años |
| Tratamiento ya recomendado | Generalmente excluido | Firma antes de que el dentista recomiende el trabajo |
Fuente: documento de tarifa de allianz.de. Ejemplos, no una promesa de ninguna aseguradora. Consultado el 2 de noviembre de 2026.
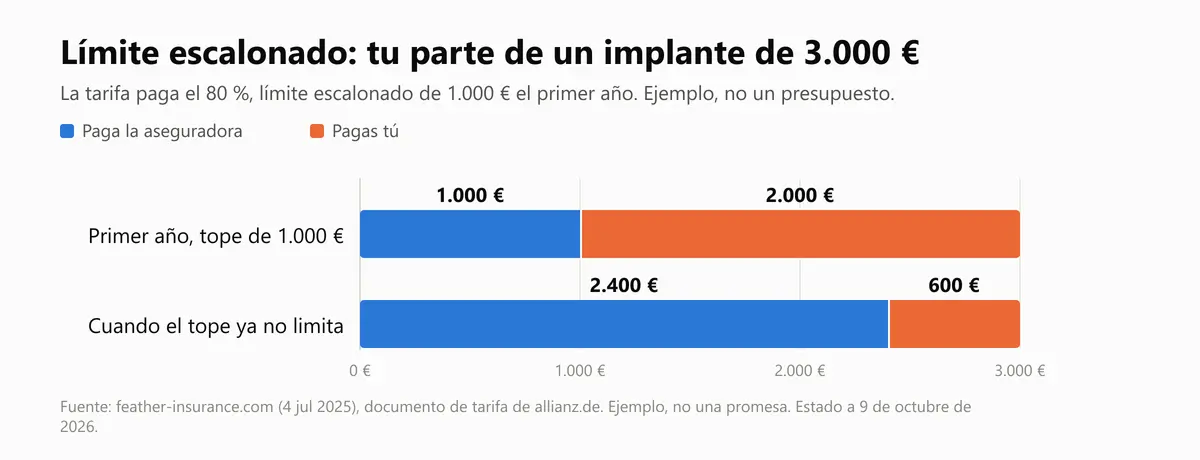
Un ejemplo práctico muestra el efecto. Tu tarifa paga el 80 % de prótesis e implantes, con un límite escalonado de EUR 1,000 en el primer año. Necesitas un implante que cuesta EUR 3,000 en tu primer año.
- El 80 % de EUR 3,000 = EUR 2,400 se pagaría sin el tope.
- El tope detiene el pago en EUR 1,000, así que pagas EUR 3,000 - EUR 1,000 = EUR 2,000.
Cuando el tope ya no limita, el mismo implante te cuesta EUR 3,000 - EUR 2,400 = EUR 600. El momento importa tanto como el porcentaje que anuncia la tarifa.
¿Qué cubre el seguro de salud privado en el dentista?
En el seguro de salud privado completo, las prestaciones dentales suelen formar parte de la tarifa. Incluyen tratamiento dental, prótesis, limpieza profesional, incrustaciones, implantes según la tarifa, férulas de descarga y ortodoncia infantil. El reembolso va de parcial a total, y las tarifas premium pagan hasta el 100 %. Normalmente no hace falta una póliza dental aparte, y normalmente tampoco se puede contratar una vez que estás en una tarifa privada.
Dos detalles deciden el valor real: el factor de honorarios que reembolsa la aseguradora, porque los dentistas facturan con factores de hasta 3.5, y cualquier límite escalonado en los primeros años. La ortodoncia infantil sigue la misma lógica. El seguro público paga en casos definidos médicamente, las tarifas privadas varían, así que revisa el límite de edad y el porcentaje.
Las prestaciones dentales tienen que estar en la tarifa desde el principio. Una vez recomendado o iniciado el tratamiento, la mayoría de las aseguradoras no te dejan contratar ni cambiar a una tarifa con prestaciones dentales.
¿Es mejor el seguro privado completo que el público más un complemento?
Para quien puede elegir, normalmente sí. El seguro público más una Zahnzusatzversicherung significa dos contratos, dos juegos de carencias y topes, y una subvención que baja en 2027. El seguro de salud privado completo es un único contrato donde lo dental convive con todo lo demás, y tus reservas de vejez se acumulan desde el primer mes.
| Solo público | Público más Zahnzusatzversicherung | Privado completo | |
|---|---|---|---|
| Prótesis | Subvención fija, 60 a 75 % del estándar en 2026, 50 a 65 % desde 2027 | Subvención más complemento hasta el porcentaje de la póliza | Porcentaje según la tarifa, tarifas premium hasta el 100 % |
| Implantes | El implante en sí: a tu cargo. Subvención fija para la corona o prótesis encima, 50 a 65 % del estándar desde 2027 | Cubiertos según la tarifa complementaria, con topes | Cubiertos según la tarifa |
| Limpieza profesional | Normalmente no es prestación estándar | Con frecuencia una ayuda anual | Con frecuencia incluida, según la tarifa |
| Ortodoncia infantil | Casos definidos médicamente | Las condiciones varían | Según la tarifa, revisa el límite de edad |
| Carencias o límites escalonados | Ninguno | Habituales en los primeros años | Revisa la tarifa |
| Quién puede elegirlo | Todos | Asegurados públicos | Empleados con derecho y autónomos |
| Forma del coste | Cotización según ingresos | Cotización más una prima mensual | Una prima según edad, salud y tarifa |
Fuente: sección 55 SGB V, zm-online.de (20 de julio de 2026), allianz.de. Comparación cualitativa, las condiciones de cada tarifa varían. Consultado el 2 de noviembre de 2026.
El seguro de salud privado encaja mejor con personas de hasta unos 45 años, y cuanto más tiempo dura la cobertura, más trabajan a tu favor las reservas de vejez. El seguro público es claramente mejor solo para una familia con un único sueldo y dos o más hijos.
¿Quién puede elegir? Los empleados pueden pasarse al privado por encima del umbral de ingresos (Jahresarbeitsentgeltgrenze) de EUR 77,400 en 2026. Para 2027 el gabinete decidió EUR 84,150 el 7 de octubre de 2026, pendiente de aprobación del Bundesrat. Los autónomos y freelancers pueden elegir libremente. Consulta la comparación entre seguro público y privado para el análisis completo, o el umbral de ingresos de 2027 para la nueva cifra. Los empleados por debajo del umbral deberían empezar por las opciones de seguro de salud para empleados por debajo del umbral, donde una Zahnzusatzversicherung es el camino hacia una mejor cobertura dental.
Si cumples los requisitos y quieres comparar tus opciones, pide una cotización gratis.
¿Qué debes revisar en una tarifa dental?
Ocho puntos separan una buena tarifa dental de una mala, sea un complemento o parte de un plan privado.
- Porcentaje para prótesis e implantes, y si se descuentan las prestaciones públicas.
- Factor de honorarios reembolsado, y si se cubre el factor 3.5.
- Límite escalonado: importes por año y cuántos años dura.
- Periodo de carencia antes de que empiecen las prestaciones.
- Ortodoncia: límite de edad y porcentaje.
- Ayuda anual para limpieza profesional.
- Exclusiones para tratamientos ya recomendados o iniciados.
- Franquicia o copago.
Pide las condiciones de la tarifa, no el folleto comercial.
¿Quieres una revisión gratis de tus opciones?
Si eres autónomo, o empleado por encima del umbral de ingresos, comparamos tarifas privadas completas según tu edad, tu salud y tus planes, y te mostramos qué cobertura dental incluye cada una. Pide una cotización gratis o reserva una consulta gratis para valorar tu situación. Los empleados por debajo del umbral pueden empezar con nuestra guía del seguro de salud público. Para todo lo demás que paga una tarifa, consulta qué cubre el seguro de salud privado más allá de lo dental.
Fuentes y estado
- Sección 55 SGB V, reglas del Festzuschuss (porcentajes 2026): https://www.gesetze-im-internet.de/sgb_5/__55.html consultado el 2 de noviembre de 2026.Fuente oficialgesetze-im-internet.de
- Ministerio Federal de Sanidad, página de la ley con fechas (aprobada el 10 de julio de 2026, promulgada el 29 de julio de 2026): https://www.bundesgesundheitsministerium.de/service/gesetze-und-verordnungen/detail/gkv-beitragssatzstabilisierungsgesetz consultado el 2 de noviembre de 2026.Fuente oficialbundesgesundheitsministerium.de
- Der Paritaetische, recuento de votos y regla de transición (13 de julio de 2026): https://www.der-paritaetische.de/alle-meldungen/gkv-beitragssatzstabilisierungsgesetz-verabschiedet-gkv-bstabg-wirkungen-ausgewaehlter-regelungen/ consultado el 2 de noviembre de 2026.der-paritaetische.de
- zm-online, porcentajes de 2027 (20 de julio de 2026): https://www.zm-online.de/news/detail/krankenkassenreform-verteuert-zahnersatz consultado el 2 de noviembre de 2026.zm-online.de
- IWW, porcentajes de 2027 (13 de julio de 2026): https://www.iww.de/aaz/abrechnungswissen/gesetzgebung-gkv-beitragssatzstabilisierungsgesetz-laesst-die-festzuschuesse-fuer-zahnersatz-sinken-f175738 consultado el 2 de noviembre de 2026.iww.de
- BGBl 2026 I Nr. 228, nuevo artículo 55 SGB V (porcentajes, fecha límite de aprobación en el art. 55(6), coronas y Suprakonstruktionen): https://www.recht.bund.de/bgbl/1/2026/228/regelungstext.pdf?__blob=publicationFile&v=1 consultado el 2 de noviembre de 2026.Fuente oficialrecht.bund.de
- Zahnärztekammer Niedersachsen, factor de honorarios GOZ (Steigerungssatz): https://zkn.de/wp-content/uploads/2023/06/Der-Steigerungssatz.pdf consultado el 2 de noviembre de 2026.zkn.de
- Allianz, cobertura dental para asegurados privados (Stand 2026): https://www.allianz.de/gesundheit/zahnzusatzversicherung/fuer-privatversicherte/ consultado el 2 de noviembre de 2026.allianz.de
- Allianz, documento de tarifa con ejemplo de límite escalonado: https://goa-eportale.allianz.de/B5U/232/B5U232000Z0.pdf.download.pdf consultado el 2 de noviembre de 2026.goa-eportale.allianz.de
- Umbrales de ingresos: cifras de referencia de Myhealthcarebroker del 2 de noviembre de 2026. Los valores de 2027 son una decisión del gabinete del 7 de octubre de 2026, pendiente de aprobación del Bundesrat.
Estado: los porcentajes de la subvención para prótesis y la fecha límite de aprobación (sección 55, apartado 6 SGB V) son ley, BGBl. 2026 I n.º 228. No se citan precios ni primas, porque dependen de la tarifa, la edad y el tratamiento.
Myhealthcarebroker es un corredor de seguros independiente. Este artículo es información general, no asesoramiento legal ni fiscal. Las reglas y los precios cambian, así que confirma los detalles con tu aseguradora o tu dentista antes de decidir.
 Escrito porMarco Maurelli
 Revisado porBettina Ostermann