Última revisión: 2 de noviembre de 2026. Las cifras de 2027 son una decisión del gabinete del 7 de octubre de 2026, pendiente de aprobación del Bundesrat.
Respuesta rápida: los empleados se afilian al seguro médico público a través de su empresa, salvo que ganen más de 77.400 EUR al año en 2026. Por encima de ese límite pueden elegir un seguro médico privado. Los autónomos eligen libremente, los estudiantes de universidades estatales suelen estar en el seguro público hasta cumplir los 30 años (no si les corresponde una TSE (EHIC) o un derecho del país de origen) y quien solicita un visado necesita una cobertura válida antes de llegar. Sea cual sea tu situación, evita que haya un hueco en la cobertura.
El camino depende de tu situación, así que esta guía va caso por caso. Para ver el conjunto de opciones públicas y privadas, consulta nuestra guía de seguro médico para recién llegados a Alemania.
¿Necesitas seguro médico en Alemania y desde cuándo?
Sí. El artículo 193 de la ley del contrato de seguro (VVG) obliga a todo residente a tener una póliza que cubra como mínimo el tratamiento ambulatorio y hospitalario. Quienes ya están en el seguro público quedan exentos, porque ya tienen cobertura.
La ley no fija un número de días para contratarlo, pero sí pone precio al retraso. Si solicitas el seguro privado más de un mes después de que nazca la obligación, pagas una sola vez un recargo por entrada tardía, además de tu prima habitual. Es una prima mensual por cada mes iniciado adicional sin cobertura y, a partir del sexto mes sin seguro, solo una sexta parte de una prima mensual por cada mes iniciado adicional. Si no se puede acreditar la duración del hueco, se presumen al menos 5 años. Si lo pides, la aseguradora debe aceptar el pago a plazos, con intereses. Los detalles están en qué pasa si no tienes seguro médico en Alemania. La regla práctica es sencilla: ten cobertura desde el día en que te mudas.
¿Qué tipo de seguro médico te corresponde?
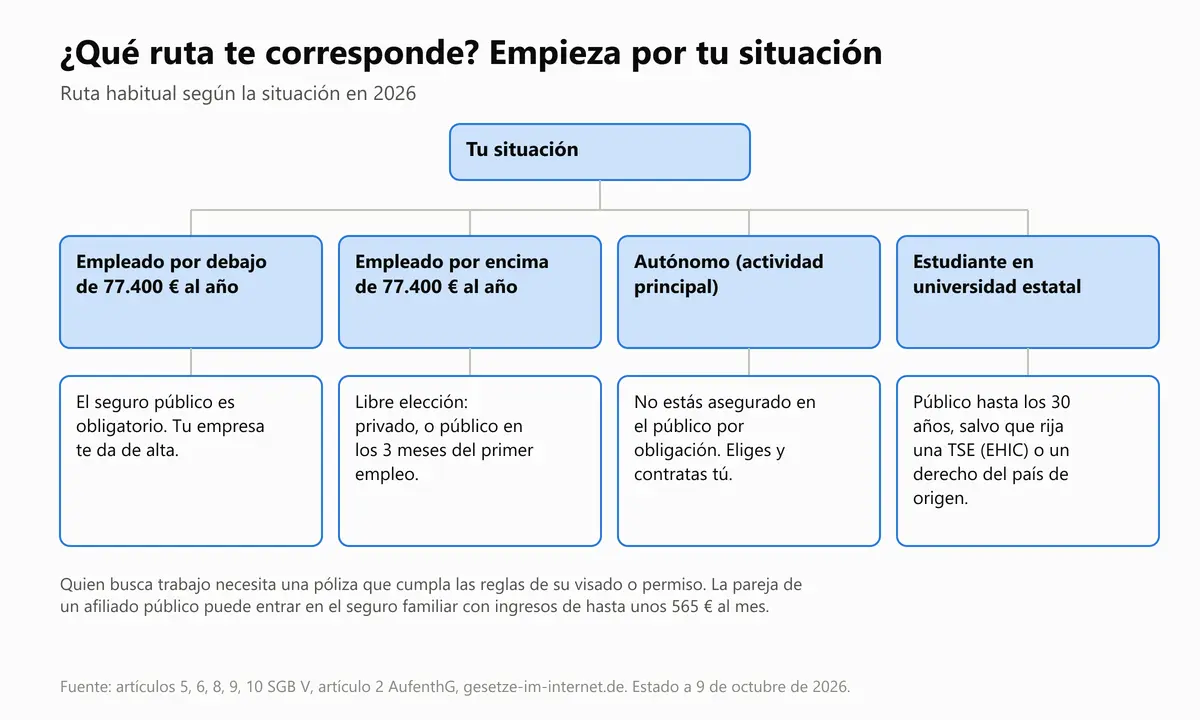
Lo decide tu situación laboral. Esta tabla muestra la vía habitual y si el seguro médico privado es una opción.
| Situación | Vía habitual | ¿Puedes elegir privado? | Base legal |
|---|---|---|---|
| Empleado por debajo del límite de ingresos | Público, obligatorio | No | Artículo 5 SGB V |
| Empleado por encima de 77.400 EUR (2026) | Libre elección | Sí, o afiliarte al público en los tres meses siguientes a tu primer empleo | Artículos 6 y 9 SGB V |
| Autónomo (actividad principal) | No obligado al público | Sí | Artículo 5, apartado 5 SGB V |
| Estudiante de una universidad estatal | Público hasta los 30 años, salvo que se aplique una TSE (EHIC) o un derecho del país de origen | Solo mediante una exención formal, compruébalo antes | Artículos 5 y 8 SGB V |
| Persona que busca empleo | Sin cobertura automática | Necesitas una póliza que cumpla los requisitos de tu visado o permiso | Artículo 2 AufenthG |
| Pareja de un asegurado público | Seguro familiar si los ingresos llegan a unos 565 EUR al mes | No hace falta | Artículo 10 SGB V |
| Ciudadano de la UE de visita | TSE (EHIC) de su país de origen | No sirve para una mudanza, ver más abajo | Portal de la administración federal |
Fuente: gesetze-im-internet.de (SGB V artículos 5, 6, 8, 9, 10 y AufenthG artículo 2) y verwaltung.bund.de, consultado el 2 de noviembre de 2026. Los 565 EUR son un cálculo propio, ver la sección sobre la pareja.
¿Cómo consigues el seguro médico como empleado?
- Compara antes de elegir. Las aseguradoras públicas cobran cuotas adicionales distintas, más abajo lo vemos.
- Comunica a tu empresa tu aseguradora sin demora. Si no indicas ninguna en las dos semanas siguientes al inicio, tu empresa te inscribe en tu última aseguradora o, si no tenías, en una aseguradora habilitada.
- Tu empresa hace el alta. El número de la Seguridad Social y la tarjeta sanitaria llegan después.
Por encima del límite tienes una elección real. Puedes ir al seguro privado o afiliarte al público en los tres meses siguientes a tu primer empleo en Alemania. Los empleados por debajo del límite están en el seguro público por ley, consulta el seguro médico público en Alemania. Si llegas con una Tarjeta Azul UE, lee Tarjeta Azul UE y seguro médico.
| Cifra | 2026 | 2027 (gabinete, pendiente del Bundesrat) |
|---|---|---|
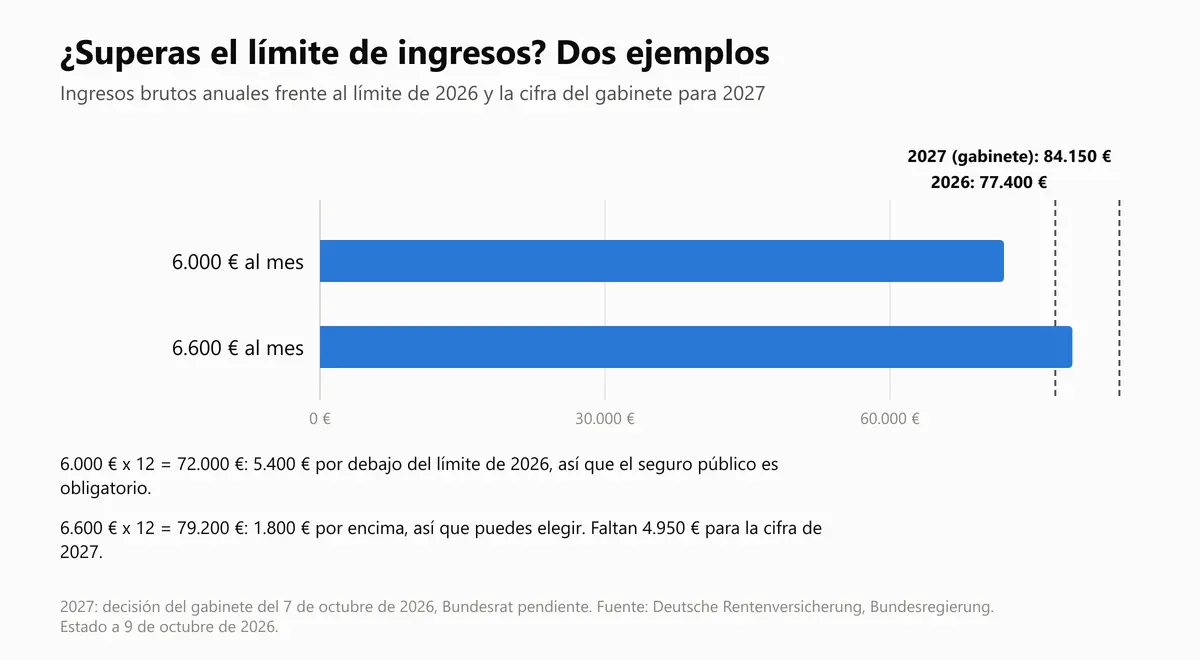
| Límite de ingresos al año | 77.400 EUR | 84.150 EUR |
| Límite de ingresos al mes | 6.450 EUR | 7.012,50 EUR |
| Base máxima de cotización al año | 69.750 EUR | 76.500 EUR |
| Base máxima de cotización al mes | 5.812,50 EUR | 6.375 EUR |
Fuente: nota de prensa de la Deutsche Rentenversicherung del 10 de septiembre de 2025 (cifras de 2026), página del Bundesregierung sobre los límites de 2027 (decisión del gabinete del 7 de octubre de 2026), consultado el 2 de noviembre de 2026.
Ejemplo. Ganas 6.000 EUR al mes. Son 6.000 x 12 = 72.000 EUR al año, es decir, 5.400 EUR por debajo del límite de 2026 (77.400 - 72.000), así que el seguro público es obligatorio. Con 6.600 EUR al mes llegas a 6.600 x 12 = 79.200 EUR, que son 1.800 EUR por encima, y puedes elegir. Ojo con el año: frente a la cifra del gabinete para 2027, 79.200 EUR se quedan 4.950 EUR cortos (84.150 - 79.200), si el Bundesrat la confirma. Para el detalle de 2027, lee el límite de ingresos de 2027.
¿Cómo consigues el seguro médico como autónomo o freelance?
Si tu actividad principal es por cuenta propia, no estás obligado a estar en el seguro público. La obligación de tener una póliza sigue vigente, así que tienes que organizar tu cobertura tú mismo.
Eliges libremente entre público y privado. El seguro médico privado encaja mejor con personas de hasta unos 45 años, y cuanto más tiempo vives en Alemania, mejor resulta, porque las reservas para la vejez se acumulan desde el primer mes. La excepción clara es una familia con un único sueldo y dos o más hijos, donde el seguro familiar gratuito hace más barato el público. Para la vía privada, empieza por el seguro médico privado en Alemania.
¿Eres autónomo o superas el límite? Pide una cotización gratis y comparamos las opciones para tu caso.
¿Cómo consiguen seguro médico los estudiantes en Alemania?
Los estudiantes de una universidad estatal o reconocida por el Estado están obligatoriamente en el seguro público hasta cumplir los 30 años, pero solo si no tienen derecho a prestaciones en especie según el derecho de la UE o internacional. Los estudiantes de la UE y del EEE con una TSE (EHIC) válida o un derecho del país de origen, por tanto, no están asegurados obligatoriamente. Después de los 30, el seguro público continúa solo si el tipo de estudios o motivos personales o familiares lo justifican. Según cifras de aseguradoras para 2026, el total mensual ronda los 140 a 150 EUR, compuesto por una cotización fija de salud de 87,38 EUR, la cuota adicional de la aseguradora y los cuidados de larga duración.
Los estudiantes mayores, los cursos de idiomas y los cursos preparatorios siguen otras reglas. Pregunta a tu universidad y a tu aseguradora antes de matricularte.
¿Qué pasa si buscas trabajo o te mudaste por tu pareja?
Quien busca empleo no tiene cobertura automática. Necesitas una póliza que cumpla el requisito de tu visado o permiso, y la prueba de una cobertura adecuada forma parte de la solicitud. Consulta la lista actual de tu embajada. Si todavía no encajas ni en el seguro público ni en el privado, mira el seguro médico internacional y de llegada.
Tu pareja puede entrar en el seguro familiar si tú eres asegurado público. Sus ingresos regulares no deben superar un séptimo de la base mensual de referencia: 3.955 / 7 = unos 565 EUR al mes en 2026. La pareja de una persona con seguro privado no queda cubierta de esta forma.
¿Cómo consigues el seguro médico antes de que te aprueben el visado?
Para un visado nacional (D), la misión alemana en el Reino Unido indica que necesitas una cobertura comparable al nivel mínimo del seguro público y que "Travel insurance is not sufficient for any D visa application", es decir, un seguro de viaje no basta. El visado solo puede empezar desde el día en que se acredita la cobertura.
Una póliza de llegada que cumpla el alcance mínimo legal es lo que aceptan algunas misiones. Un seguro de viaje de vacaciones normalmente no. Confirma con tu embajada, la práctica puede variar. Las estancias temporales, como un año en el extranjero, pueden cubrirse con una TSE (EHIC) válida durante todo el periodo.
Cuando registres tu domicilio, sustituye la póliza de llegada por una cobertura permanente. Dejarla activa demasiado tiempo es un error, porque puede no cubrir enfermedades preexistentes ni cuidados de larga duración.
¿Y los ciudadanos de la UE, la TSE (EHIC) y el formulario S1?
La TSE es para estancias temporales. Cuando trasladas tu residencia a Alemania, la tarjeta de tu país anterior ya no puede usarse, así que necesitas cobertura alemana según tu situación de arriba.
El formulario S1 lo emite la aseguradora de tu país anterior y sirve sobre todo a pensionistas que solo cobran una pensión de allí. Una aseguradora pública alemana lo cambia entonces por una tarjeta alemana con las mismas prestaciones en especie. Los empleados normales no lo necesitan. Los médicos del sistema público suelen aceptar la TSE, las clínicas privadas normalmente no, así que pregunta al proveedor.
¿Cuál es el calendario, paso a paso?
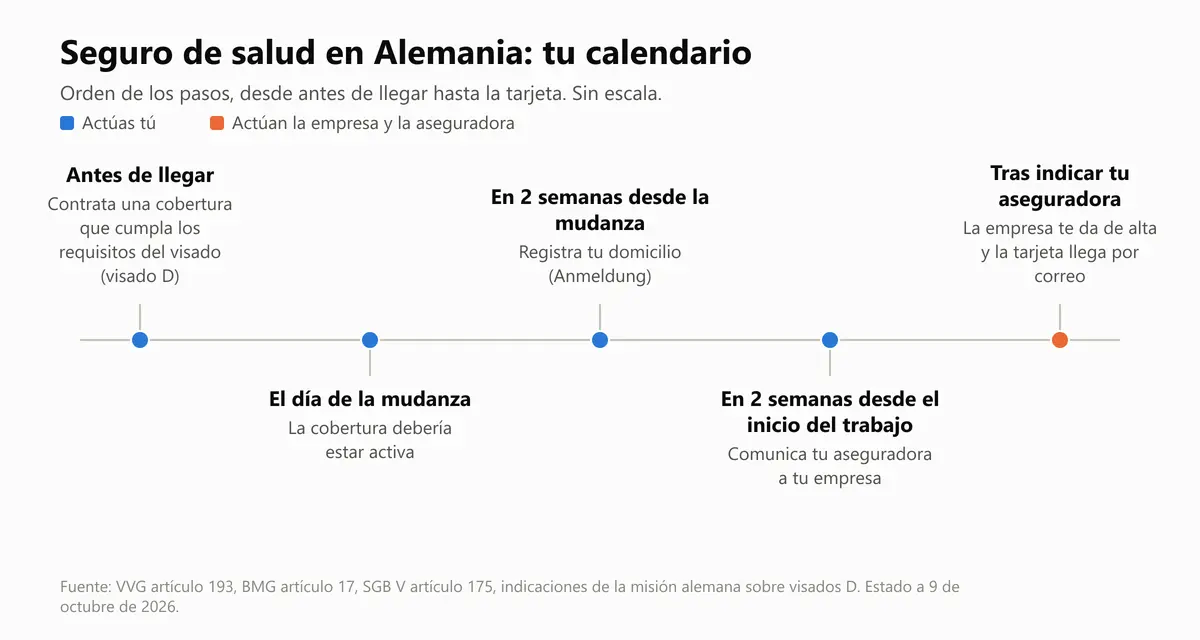
| Cuándo | Qué hacer | Quién actúa |
|---|---|---|
| Antes de llegar | Contrata una cobertura que cumpla los requisitos de tu visado (visado D) | Tú |
| El día de la mudanza | La cobertura debería estar activa | Tú |
| En las dos semanas siguientes a la mudanza | Registra tu domicilio (Anmeldung) | Tú |
| En las dos semanas siguientes al inicio del trabajo | Comunica tu aseguradora a tu empresa | Tú |
| Tras indicar tu aseguradora | La empresa te da de alta, el número de la Seguridad Social se genera normalmente en este momento, la tarjeta llega por correo | Empresa, aseguradora |
Fuente: VVG artículo 193, BMG artículo 17, SGB V artículo 175, indicaciones de la misión alemana sobre visados D, consultado el 2 de noviembre de 2026.
Sobre el número en sí, consulta tu número de la Seguridad Social alemana. Como estimación de un corredor, una solicitud de seguro privado tarda entre dos y cuatro semanas (según la aseguradora), los pasos están en cómo solicitar un seguro médico privado paso a paso.
¿Qué documentos necesitas?
Las aseguradoras difieren, pero cuenta con esta lista:
- Pasaporte y visado o permiso de residencia
- Justificante de tu domicilio registrado
- Contrato de trabajo o certificado de matrícula universitaria
- Prueba de tu seguro anterior
- Número de identificación fiscal, si tu empresa lo pide
¿Cuáles son los errores más comunes?
Un hueco en la cobertura. El recargo por entrada tardía se aplica en cuanto llevas más de un mes de retraso con el seguro privado.
Dejar activo demasiado tiempo el seguro de visado o de viaje. Está pensado para la llegada, no para vivir aquí.
Elegir la primera aseguradora pública sin comparar. La cotización general es del 14,6 por ciento, a partes iguales entre tú y tu empresa. La cuota adicional se suma, ronda el 2,9 por ciento de media en 2026 y la fija cada aseguradora. El Ministerio Federal de Sanidad también ha fijado la media de 2027 en el 2,9 por ciento (30 de octubre de 2026). Con 4.000 EUR brutos al mes, por debajo del tope de 5.812,50 EUR, el total es el 17,5 por ciento, es decir 700 EUR, de los que tú pagas 350 EUR. Una aseguradora que cobre un punto porcentual más añade 40 EUR en total, 20 EUR para ti, o sea 240 EUR al año, o 1.200 EUR en cinco años. Las cotizaciones de cuidados de larga duración van aparte.
Dar por hecho que siempre puedes entrar en el seguro público. La afiliación voluntaria tiene condiciones fijas y debe comunicarse en un plazo de tres meses. Un extranjero sin trabajo no puede apuntarse sin más.
¿Qué deberías hacer ahora?
Identifica tu situación en la tabla, organiza la cobertura antes del día de la mudanza o ese mismo día, y compara aseguradoras antes de decidirte. Por debajo del límite de ingresos, tu vía es el seguro médico público en Alemania. Para repasar cada situación con más detalle, empieza por nuestra guía completa de seguro médico para recién llegados a Alemania.
¿Quieres una revisión gratis de tus opciones?
Si eres autónomo, o empleado y ganas más de 77.400 EUR en 2026, pide una cotización gratis. ¿Prefieres hablarlo? Pide una consulta gratis por teléfono y evaluamos tu situación contigo. Por debajo del límite, el mejor punto de partida es el seguro médico público en Alemania.
Fuentes y estado
- SGB V artículos 5, 6, 8, 9, 10, 175, 241: https://www.gesetze-im-internet.de/sgb_5/ (ley, consultado el 2 de noviembre de 2026)Fuente oficialgesetze-im-internet.de
- VVG artículo 193: https://www.gesetze-im-internet.de/vvg_2008/__193.html (ley, consultado el 2 de noviembre de 2026)Fuente oficialgesetze-im-internet.de
- AufenthG artículo 2: https://www.gesetze-im-internet.de/aufenthg_2004/__2.html (ley, consultado el 2 de noviembre de 2026)Fuente oficialgesetze-im-internet.de
- BMG artículo 17: https://www.gesetze-im-internet.de/bmg/__17.html (ley, consultado el 2 de noviembre de 2026)Fuente oficialgesetze-im-internet.de
- Misión alemana en el Reino Unido, requisitos de seguro médico para visados: https://uk.diplo.de/uk-en/health-insurance-requirements/2616300 (guía oficial, consultado el 2 de noviembre de 2026)uk.diplo.de
- Asociación federal de aseguradoras públicas, página de la TSE: https://www.gkv-spitzenverband.de/krankenversicherung/digitalisierung/ehic_1/ehic_1.jsp (actualizada el 1 de julio de 2025, consultado el 2 de noviembre de 2026)Fuente oficialgkv-spitzenverband.de
- Portal de la administración federal sobre TSE y S1: https://verwaltung.bund.de/leistungsverzeichnis/de/rechte-und-pflichten/102837937 (actualizado el 6 de diciembre de 2022, consultado el 2 de noviembre de 2026)Fuente oficialverwaltung.bund.de
- Límites de 2026, Deutsche Rentenversicherung: https://www.deutsche-rentenversicherung.de/DRV/DE/Ueber-uns-und-Presse/Presse/Meldungen/2025/250910-sv-rechengroessen-vo-2026.html (10 de septiembre de 2025, consultado el 2 de noviembre de 2026)Fuente oficialdeutsche-rentenversicherung.de
- Límites de 2027, Bundesregierung: https://www.bundesregierung.de/breg-de/suche/beitragsbemessungsgrenzen-2027-2454638 (decisión del gabinete del 7 de octubre de 2026, pendiente de aprobación del Bundesrat, consultado el 2 de noviembre de 2026)Fuente oficialbundesregierung.de
- Cuota adicional media 2026 (2,9 por ciento), aviso del Bundesanzeiger del 7 de noviembre de 2025: https://www.bundesanzeiger.de/pub/publication/oUJYVk8GYRXybnb9Y4h/content/oUJYVk8GYRXybnb9Y4h/BAnz%20AT%2010.11.2025%20B7.pdf (cifra oficial, consultado el 2 de noviembre de 2026)bundesanzeiger.de
- Cotizaciones de estudiantes 2026, cifras de aseguradoras: https://www.tk.de/vertriebspartner/faq/beitragsuebersicht/studenten-und-fachschueler/was-muessen-studierende-beachten-2065514 (consultado el 2 de noviembre de 2026)tk.de
Myhealthcarebroker es un corredor de seguros independiente. Este artículo es información general, no asesoramiento legal ni fiscal. Las normas y las cifras cambian, y tu oficina de extranjería o tu embajada tienen la última palabra sobre los requisitos del visado.
 Escrito porMarco Maurelli
 Revisado porBettina Ostermann