Última revisión: 2 de noviembre de 2026. Ejercicio fiscal 2026. Las cifras de 2027 son decisiones del Gabinete del 7 de octubre de 2026, pendientes de la aprobación del Bundesrat.
Respuesta rápida: Sí. La parte de cobertura básica de tu prima es deducible como gasto especial. Se sitúa dentro de un único límite anual que cubre las primas básicas y las demás juntas, 1.900 EUR para empleados con aportación del empleador y 2.800 EUR para autónomos. Si tus primas básicas por sí solas superan el límite, se deducen por completo y no se añade nada más. La parte de confort (habitación individual, médico a elegir, subsidio diario por enfermedad) y los demás seguros comparten el margen que quede, que para la mayoría es cero. Si aún estás decidiendo si te conviene, empieza por nuestra guía del seguro de salud privado en Alemania.
¿Es deducible el seguro de salud privado en Alemania?
Sí, como gastos especiales (Sonderausgaben) según el artículo 10, apartado 1, número 3 de la Ley del Impuesto sobre la Renta (EStG). El Estado te deja deducir la parte de la prima que compra el mismo nivel de cobertura que el seguro público. Esta "cobertura básica" (Basisabsicherung) vale tanto para el seguro de salud como para el seguro de dependencia. Las webs que dicen que las primas privadas "no son deducibles" se equivocan, y también el límite de 2.850 EUR que a veces se cita. El límite correcto es 2.800 EUR.
Este artículo es para empleados por encima del límite de ingresos, para autónomos y para internacionales que presentan su primera declaración alemana.
¿Qué parte de mi prima cuenta y quién calcula el reparto?
Tu tarifa mezcla dos cosas. Una parte compra prestaciones al nivel del seguro público. La otra compra extras: habitación individual o doble, tratamiento por el jefe de servicio, tratamiento con Heilpraktiker (terapeuta alternativo), prótesis dentales y ortodoncia, y un subsidio diario por enfermedad. Un reglamento, el KVBEVO, fija cómo se reparte cada tarifa con deducciones porcentuales uniformes.
No tienes que calcularlo tú. Tu aseguradora determina la parte básica, la comunica a la Hacienda alemana y te envía un certificado fiscal anual. La parte básica es solo una parte de la prima, porque los extras por encima de la cobertura básica no son deducibles en su totalidad, así que tu aseguradora certifica la cifra exacta de tu tarifa.
| Parte de la prima | Ejemplos | Tratamiento en la declaración | Límite |
|---|---|---|---|
| Cobertura básica, salud | Prestaciones al nivel del seguro público | Gasto especial, art. 10 apdo. 1 n.º 3 | Límite común, ver abajo; se deduce por completo si la parte básica sola lo supera |
| Cobertura básica, dependencia | Seguro de dependencia obligatorio | Gasto especial, art. 10 apdo. 1 n.º 3 | Límite común, ver abajo; se deduce por completo si la parte básica sola lo supera |
| Parte de confort | Habitación individual, jefe de servicio, Heilpraktiker, extras dentales, subsidio diario por enfermedad | Gasto de previsión "otro", n.º 3a | Límite común, ver abajo |
| Otros seguros | Responsabilidad civil, invalidez, accidentes, vida riesgo | Gasto de previsión "otro", n.º 3a | Límite común, ver abajo |
Fuente: artículo 10, apartado 1, números 3 y 3a EStG, KVBEVO. Detalles en Fuentes y estado.
¿Qué son los límites de 1.900 y 2.800 EUR y me afectan?
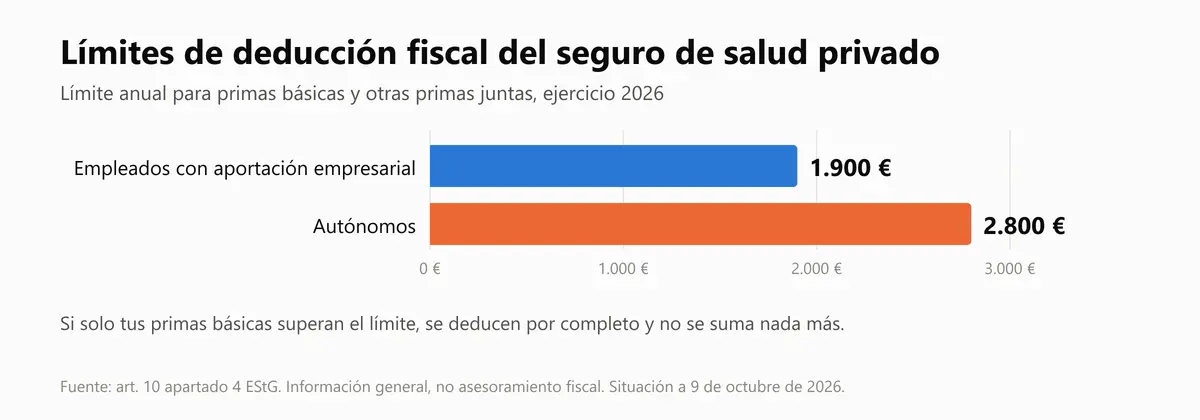
El límite se aplica a las primas básicas y a las demás juntas. El artículo 10, apartado 4 EStG fija un único límite anual para ambos grupos (números 3 y 3a). Si tus primas básicas por sí solas lo superan, se deducen por completo y no se añade nada más. Si quedan por debajo, tus otros seguros comparten el margen restante.
| Grupo | Límite anual para primas básicas y demás juntas | Si las primas básicas por sí solas lo superan |
|---|---|---|
| Empleados con aportación del empleador | 1.900 EUR | La parte básica se deduce por completo, no se añade nada más |
| Autónomos | 2.800 EUR | La parte básica se deduce por completo, no se añade nada más |
Fuente: artículo 10, apartado 4 EStG (gesetze-im-internet.de).
En la práctica, la parte básica de una prima privada suele superar por sí sola los 1.900 EUR. Entonces la parte de confort y tus seguros de responsabilidad civil o invalidez no aportan ninguna deducción adicional. Compruébalo antes de contar con ellos.
¿Qué es la aportación del empleador y cambia mi deducción?
Si eres empleado y puedes elegir el seguro privado porque ganas por encima del límite de ingresos, tu empleador paga una aportación. Equivale a la mitad de lo que pagarías en el seguro público, pero nunca más de la mitad de tu prima privada real. La aportación está exenta de impuestos según el artículo 3, número 62 EStG.
La trampa: la aportación exenta se descuenta por completo de tus cotizaciones de cobertura básica y reduce el importe deducible. En el ejemplo práctico de abajo, la aportación recorta la deducción en 3.600 EUR.
¿Las devoluciones de prima reducen la deducción?
Sí. Si tu aseguradora te devuelve parte de la prima (Beitragsrückerstattung), la devolución de la parte básica se compensa con tus cotizaciones básicas del año en que la recibes, no del año al que corresponde. Si las devoluciones superan tus cotizaciones básicas, el exceso se suma a tus ingresos. Los gastos que pagas de tu bolsillo para conservar una devolución no cuentan como gastos especiales, así que sopesa la devolución frente al tratamiento al que renuncias.
¿Cómo introduzco el seguro de salud privado en mi declaración?
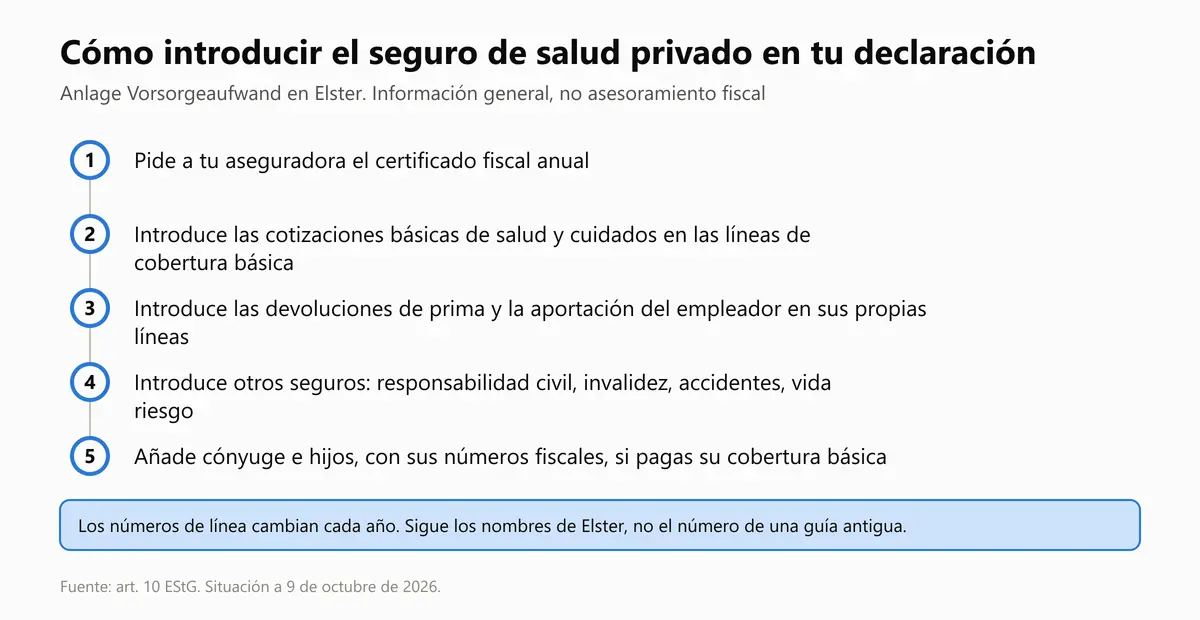
Información general, no es asesoramiento fiscal. En general, usas el Anlage Vorsorgeaufwand en Elster, el portal fiscal oficial en línea. Los pasos habituales:
- Reúne el certificado fiscal anual de tu aseguradora.
- Introduce las cotizaciones básicas de salud y dependencia en las líneas de cobertura básica.
- Introduce las devoluciones de prima y la aportación del empleador en sus propias líneas.
- Introduce los otros seguros (responsabilidad civil, invalidez, accidentes, vida riesgo).
- Añade a tu pareja y a tus hijos, con sus números de identificación fiscal, si pagas su cobertura básica.
Los números de línea cambian de un año a otro, así que guíate por las etiquetas de Elster y no por el número de línea de una guía antigua.
¿Puedo prepagar hasta tres años de prima para ahorrar impuestos?
Información general, no es asesoramiento fiscal. Que el prepago compense depende de tus ingresos, de la aportación del empleador y de tu aseguradora, así que consulta a un asesor fiscal.
Posiblemente, con un límite. Puedes pagar por adelantado cotizaciones de años futuros (Vorauszahlung). En el año del pago cuentan solo hasta tres veces las cotizaciones que corresponden a ese año. Lo que supere ese importe se deduce en el año para el que se pagó. Tu aseguradora debe aceptar el prepago y necesitas la liquidez.
Para la parte básica por sí sola, prepagar sobre todo desplaza el momento: deduces más ahora y menos en los años siguientes. Un posible efecto adicional viene del límite común: en los años saltados tu parte básica ya está usada, así que puede quedar algo de margen bajo el límite para otros seguros. Cuánto depende de tu prima, de tus otros seguros y de tu aseguradora.
Por qué no mostramos un ejemplo práctico. Una tabla simple año por año induciría a error, por tres motivos:
- Los "otros seguros" (n.º 3a) incluyen también tus propias cotizaciones al seguro de desempleo. Con 90.000 EUR brutos son unos 1.170 EUR al año, así que el límite puede alcanzarse antes de lo que sugiere solo una póliza de responsabilidad civil o invalidez.
- Un prepago real es de la prima básica bruta, no de la prima tras la aportación del empleador. La aportación sigue llegando y se compensa como devolución en cada año (artículo 10, apartado 4b EStG), así que una tabla con cifras netas no describe lo que ocurre.
- Un prepago grande puede bajar tu base imponible por debajo del inicio del tramo del 42 por ciento (unos 69.879 EUR en 2026), así que un 42 por ciento fijo exagera el efecto.
Toma con cautela cualquier ahorro prometido. Las aseguradoras difieren, así que revisa la tarifa. Un tipo impositivo más alto en el año del pago, por ejemplo tras un bonus puntual, puede añadir un beneficio de calendario, pero no garantizado.
¿Qué cambia si soy autónomo o freelance?
No recibes aportación del empleador, así que tu límite para otros gastos es de 2.800 EUR. Tu prima cuenta como gasto especial privado, no como gasto de la actividad, por lo que no reduce tu beneficio empresarial. El prepago puede dejar más margen porque el límite es mayor, pero cualquier ganancia depende de tus ingresos y de tu aseguradora, así que consulta a un asesor fiscal. Los autónomos pueden elegir el seguro de salud privado libremente, sea cual sea su nivel de ingresos. Más detalles en nuestra guía del seguro de salud privado para autónomos.
¿Cómo queda con 90.000 EUR brutos?
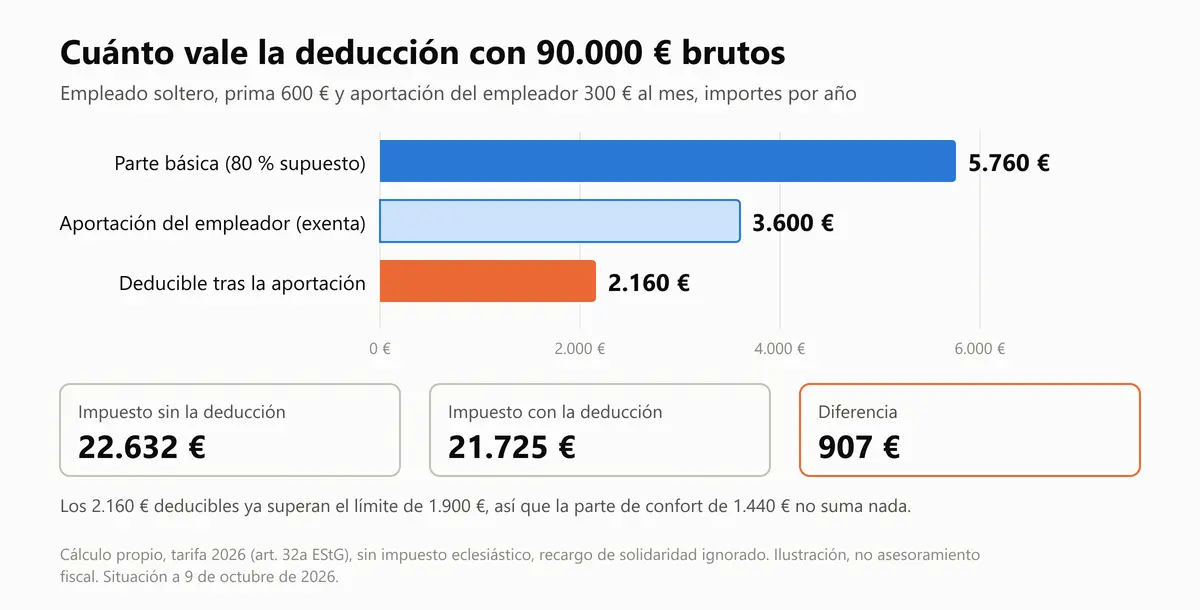
Supón un empleado soltero con 90.000 EUR brutos, base imponible de 80.400 EUR antes de la deducción del seguro de salud, una prima privada de 600 EUR al mes y una aportación del empleador de 300 EUR al mes. Con 90.000 EUR, un empleado está por encima del límite de ingresos de 2026, de 77.400 EUR. Para 2027 el Gabinete decidió 84.150 EUR el 7 de octubre de 2026, pendiente de la aprobación del Bundesrat. Si estás cerca del límite, lee el límite de ingresos de 2027.
| Concepto | Importe anual | Nota |
|---|---|---|
| Prima (salud y dependencia) | 7.200 EUR | 600 EUR x 12 |
| Aportación del empleador | 3.600 EUR | 300 EUR x 12, exenta |
| Parte básica, supuesta 80 por ciento (solo ilustrativo) | 5.760 EUR | La aseguradora certifica la cifra real |
| Deducible tras la aportación | 2.160 EUR | 5.760 EUR - 3.600 EUR |
| Parte de confort | 1.440 EUR | No suma nada, ver abajo |
| Impuesto sin la deducción | 22.632 EUR | 0,42 x 80.400 - 11.135,63 |
| Impuesto con la deducción | 21.725 EUR | 0,42 x 78.240 - 11.135,63 |
| Diferencia | 907 EUR | 2.160 x 0,42 |
Fuente: cálculo propio, tarifa del impuesto sobre la renta 2026 (art. 32a EStG). Supuestos: sin impuesto eclesiástico, recargo de solidaridad ignorado. Ilustración, no es asesoramiento fiscal.
La parte de confort de 1.440 EUR no aporta nada aquí. Tu parte básica deducible de 2.160 EUR ya supera el límite de 1.900 EUR, así que los demás gastos se descartan. Los 907 EUR son un efecto en la cuota del impuesto, no una devolución prometida, porque la nómina ya retiene impuestos con una deducción global para seguros.
¿Debería decidir el impuesto qué seguro elijo?
No. El impuesto es un extra bienvenido, pero deciden la cobertura médica y el coste a largo plazo. El seguro de salud privado encaja mejor con personas de hasta unos 45 años, y cuanto más tiempo estés en Alemania, mejor resulta, porque las reservas de vejez se acumulan desde el primer mes. El seguro público es claramente mejor solo para una familia con un único ingreso y dos o más hijos. Para comparar, consulta cuánto cuesta el seguro de salud privado en Alemania. Si eres empleado y estás por debajo del límite de ingresos, lee sobre el seguro de salud público en Alemania, porque el seguro privado todavía no es una opción para ti.
¿Quieres una revisión gratis de tus opciones?
El impuesto es un factor, no toda la decisión. Si eres empleado por encima del límite de ingresos o autónomo, solicita una cotización gratis y comparamos tarifas para tu situación. También puedes pedir una consulta gratis para evaluar tu situación. Los empleados por debajo del límite deberían empezar por el seguro de salud público en Alemania. Para ver cómo funciona todo el sistema, lee cómo funciona el seguro de salud privado en Alemania. Para tu propia declaración, consulta a un asesor fiscal.
Fuentes y estado
- Artículo 10 EStG (apartado 1 números 3 y 3a, apartado 4, apartado 4b), https://www.gesetze-im-internet.de/estg/__10.html consultado el 2 de noviembre de 2026. Ley.Fuente oficialgesetze-im-internet.de
- Artículo 3 EStG, número 62, https://www.gesetze-im-internet.de/estg/__3.html consultado el 2 de noviembre de 2026. Ley.Fuente oficialgesetze-im-internet.de
- Artículo 32a EStG, tarifa 2026, https://www.gesetze-im-internet.de/estg/__32a.html consultado el 2 de noviembre de 2026. Ley.Fuente oficialgesetze-im-internet.de
- Artículo 257 SGB V, aportación del empleador, https://www.gesetze-im-internet.de/sgb_5/__257.html consultado el 2 de noviembre de 2026. Ley.Fuente oficialgesetze-im-internet.de
- KVBEVO (reparto de tarifas), https://www.gesetze-im-internet.de/kvbevo/ consultado el 2 de noviembre de 2026. Ley.Fuente oficialgesetze-im-internet.de
- Límite de ingresos 2026 (77.400 EUR): cifra oficial. Cifras del Gabinete para 2027 (84.150 EUR, 7 de octubre de 2026, pendiente de aprobación del Bundesrat): borrador, documento 576/26 del Bundesrat (https://dserver.bundestag.de/brd/2026/0576-26.pdf).Fuente oficialdserver.bundestag.de
Myhealthcarebroker es un corredor de seguros independiente. Este artículo es información general, no asesoramiento jurídico ni fiscal. Para tu caso individual, consulta a un asesor fiscal. Actualizado el 2 de noviembre de 2026.
 Escrito porMarco Maurelli
 Revisado porBettina Ostermann