Revisado el 2 de noviembre de 2026. Solo la parte del seguro en la reagrupación familiar. Las cifras son de 2026 salvo indicación contraria.
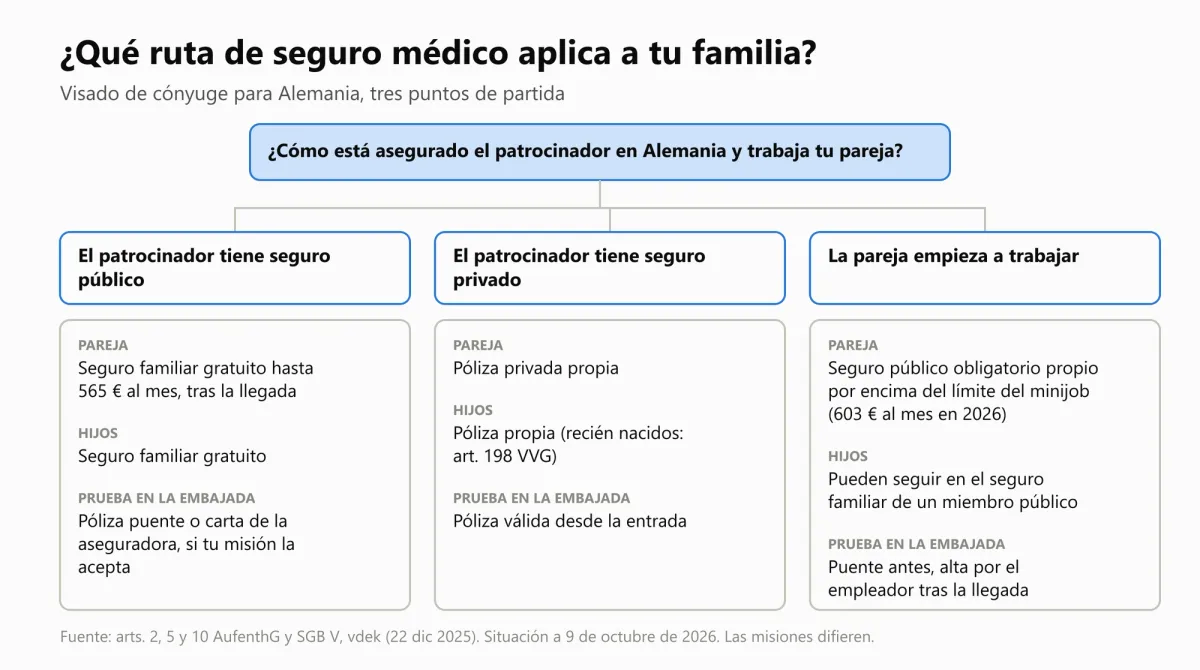
Respuesta rápida: Tu vía depende de cómo esté asegurado el patrocinador en Alemania, y el seguro médico privado para familias en Alemania funciona distinto del público. En el seguro médico público, la pareja con ingresos de hasta 565 EUR al mes y los hijos entran gratis cuando viven en Alemania. En el seguro médico privado, cada miembro de la familia necesita su propia póliza. Si tu pareja empieza a trabajar por encima del límite del minijob, pasa a tener su propio seguro público. En los tres casos necesitas cobertura desde el día de entrada, así que prevé pronto una póliza puente.
¿Qué prueba de seguro médico exige el visado de cónyuge para Alemania?
Un permiso de residencia exige medios de vida asegurados, y eso incluye una cobertura médica adecuada (artículo 2 (3) de la Ley de Residencia, AufenthG). Estar afiliado al seguro médico público cuenta como suficiente. Los artículos 27 a 32 AufenthG regulan quién puede reunirse con quién, y la prueba de medios de vida es más flexible para cónyuges de ciudadanos alemanes (artículo 28). La necesidad de seguro no cambia.
Hay dos momentos de control:
- En la embajada o el consulado: para el visado nacional necesitas un justificante de seguro válido desde el día de entrada. Un seguro de viaje y la tarjeta sanitaria europea normalmente no bastan para una estancia larga (guía de las misiones alemanas, uk.diplo.de/uk-en/health-insurance-requirements/2616300).
- En la oficina de extranjería en Alemania: la cobertura debe encajar con el permiso de residencia. Algunas oficinas piden una cobertura sin fecha de fin en lugar de una póliza puente corta.
Las misiones difieren. Algunas aceptan una confirmación escrita de una aseguradora pública de que tu pareja entra en el seguro familiar al llegar, otras no. Consulta la lista de tu propia misión antes de comprar nada. Para otros tipos de visado, mira qué seguro médico vale para un visado alemán. Si el patrocinador tiene una Blue Card, también se aplican las reglas del seguro médico con EU Blue Card.
¿Qué pasa si mi pareja en Alemania tiene seguro médico público?
Es el caso más sencillo. Según el artículo 10 del Libro V del Código Social (SGB V), el cónyuge y los hijos están asegurados gratis en la Familienversicherung (seguro familiar) si:
- viven en Alemania,
- no están asegurados en otro sitio y no son autónomos como actividad principal,
- ganan como máximo una séptima parte de la base de referencia mensual, es decir, 565 EUR al mes en 2026, o 603 EUR en un minijob.
Los hijos están cubiertos hasta los 18 años, hasta los 23 si no trabajan y hasta los 25 si estudian o están en formación. El mismo límite de ingresos se aplica a ellos. Las reglas completas están fuera de este artículo.
El problema es el momento. El seguro familiar exige residencia en Alemania, así que tu pareja normalmente no puede entrar antes de llegar. Algunas aseguradoras envían una carta de confirmación previa a la entrada, y que tu misión la acepte depende de la misión. Si no, cubres las primeras semanas con una póliza puente, que explicamos más abajo.
¿Cambia algo el recargo por cónyuge de 2028?
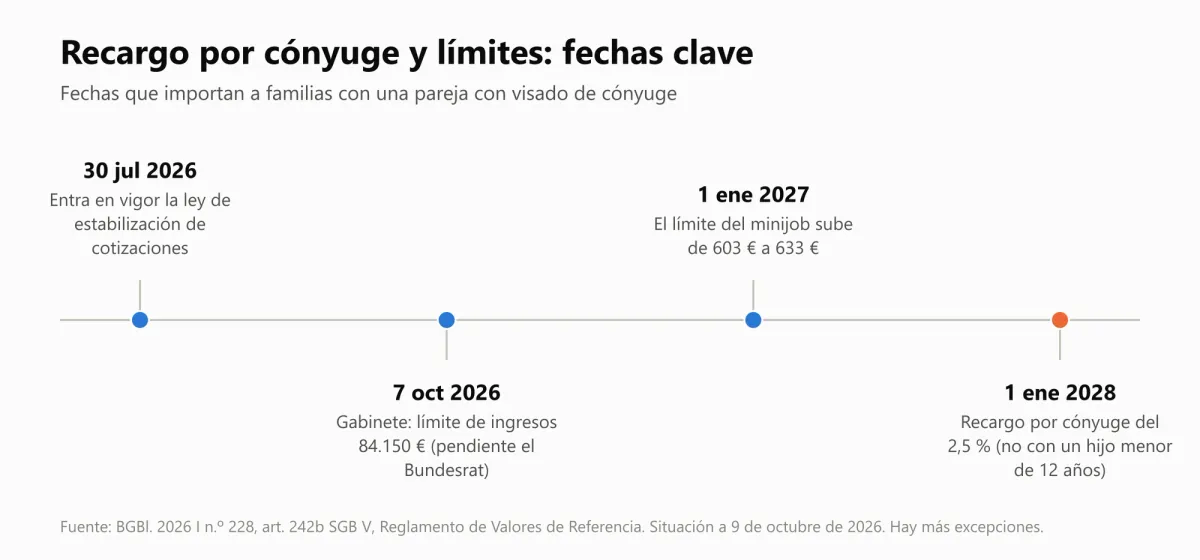
Para algunas parejas, sí. Según la ley de 2026 de estabilización de las cotizaciones del seguro médico (aprobada el 10 de julio de 2026, en vigor desde el 30 de julio de 2026), un cónyuge en el seguro familiar gratuito genera un recargo del 2,5 por ciento de los ingresos cotizables del asegurado desde el 1 de enero de 2028. Lo paga solo el asegurado, sin parte del empleador. Los hijos siguen siendo gratis. Está fijado en el artículo 242b SGB V como 2,5 puntos porcentuales sobre el tipo de cotización del asegurado. No hay recargo si el asegurado o el cónyuge en el seguro familiar tiene un hijo menor de 12 años, o un hijo con discapacidad que no puede mantenerse por sí mismo, viviendo en el hogar del cónyuge asegurado por la familia. Tampoco se aplica si el cónyuge cuida a un familiar con grado de dependencia 2 o superior (al menos 10 horas a la semana), está en excedencia por cuidados, ha alcanzado la edad ordinaria de jubilación, tiene grado de dependencia 3 o superior, percibe una pensión de incapacidad total o el Grundsicherungsgeld, o tiene un grado de discapacidad de 60 o más.
Ejemplo (estimación): un patrocinador en el tope de cotización de 2026 gana 5.812,50 EUR al mes. 5.812,50 x 2,5 por ciento = unos 145 EUR al mes. Con 4.000 EUR de ingresos, el mismo cálculo da 100 EUR. Una familia con un hijo menor de 12 años en el hogar del cónyuge no paga nada extra. Una pareja sin hijos pequeños, y sin ninguna de las otras excepciones, debería prever este gasto. Un minijob no elimina el recargo.
¿Qué pasa si mi pareja en Alemania tiene seguro médico privado?
El seguro médico privado no tiene cobertura familiar gratuita. Tu pareja y cada hijo necesitan su propio contrato con su propia prima, y normalmente sus propias preguntas de salud. Las primas dependen de la edad, la salud, la franquicia y las prestaciones.
Cifras orientativas de 2026, no son ofertas:
- Las primas privadas del empleado y de cada hijo dependen de la edad, la salud, la franquicia y las prestaciones. No damos una cifra estándar. Te las calculamos en una consulta gratis.
- Una pareja sin ingresos no necesita subsidio diario por enfermedad. Una tarifa de gama alta con dependencia y sin subsidio diario (HanseMerkur Top Fit, franquicia de 1.000 EUR) cuesta 515,09 EUR a los 25 años y 631,15 EUR a los 35 (ejemplo de aseguradora para solicitantes autónomos; una cotización para una pareja sin actividad laboral puede variar).
- Los empleados reciben una aportación del empleador a las primas del empleado y de los familiares que de otro modo estarían en el seguro familiar, en un único importe limitado a 508,59 EUR al mes para el seguro médico en 2026 (la aportación para dependencia es aparte).
Con los hijos hay que tener cuidado. El artículo 198 de la Ley del Contrato de Seguro (VVG) obliga a la aseguradora a asegurar a un recién nacido desde el nacimiento sin recargo de riesgo ni periodo de carencia, si al menos uno de los progenitores está asegurado con esa aseguradora el día del nacimiento y el bebé se inscribe en los dos meses siguientes (con efecto retroactivo). La cobertura no puede ser mayor ni más amplia que la del progenitor, los menores adoptados reciben el mismo trato, salvo que se permite un recargo por riesgo de hasta una prima completa si el riesgo de salud es más alto, y la aseguradora puede exigir que el progenitor lleve asegurado hasta tres meses. Un hijo que llega del extranjero después de nacer no es un recién nacido y necesita una póliza propia normal con las preguntas de salud habituales, o el seguro familiar público a través de un progenitor asegurado en el sistema público.
¿Quién debería elegir el privado? Encaja mejor con personas de hasta unos 45 años, y cuanto más tiempo vives en Alemania, mejor resulta, porque las reservas de vejez se acumulan desde el primer mes. Una familia con un solo ingreso y dos o más hijos suele estar mejor en el seguro público. Lo decimos claramente.
¿Quién puede elegir? Los empleados pueden optar por el seguro médico privado en Alemania por encima del umbral de ingresos (Jahresarbeitsentgeltgrenze) de 77.400 EUR en 2026. Para 2027 el gobierno decidió 84.150 EUR el 7 de octubre de 2026, pendiente de aprobación del Bundesrat. Los autónomos y freelancers pueden elegir libremente. Por debajo del umbral, tu vía es el seguro médico público en Alemania, y el umbral de ingresos de 2027 explica la nueva cifra.
¿Qué pasa cuando mi pareja empieza a trabajar en Alemania?
Cuando tu pareja gana por encima del límite del minijob (603 EUR al mes en 2026, 633 EUR desde el 1 de enero de 2027), pasa a ser miembro obligatorio del seguro público por derecho propio. El seguro familiar termina, porque quien está asegurado por su propio empleo no puede ser además beneficiario familiar. La cotización es del 14,6 por ciento, repartida con el empleador, más una cotización adicional que en 2026 es de media oficial el 2,9 por ciento.
Los hijos no se ven afectados. En una pareja en la que uno está asegurado en el sistema público, pueden seguir en el seguro familiar de ese miembro. Solo quedan excluidos si el progenitor con seguro privado gana más que el público y por encima de 6.450 EUR al mes en 2026 (una doceava parte de 77.400 EUR).
¿Cómo cubrimos las primeras semanas antes de que empiece el seguro definitivo?
Usa un seguro de entrada como puente. Una embajada quiere cobertura de todos los riesgos habituales en Alemania, válida desde la entrada, sin límites de edad ni exclusiones por cambio de finalidad. Los precios varían según el plan, la edad y la aseguradora, así que revisa la tarifa antes de contratar. Mira el seguro médico de entrada y compara el texto de la póliza con la lista de tu misión.
Planifica el cambio a la cobertura definitiva antes de la fase del permiso, porque algunas oficinas de extranjería piden una cobertura sin fecha de fin.
Tabla 1. Qué vía se aplica
| Seguro del patrocinador | Pareja | Hijos | Justificante en la embajada |
|---|---|---|---|
| Público | Seguro familiar gratis hasta 565 EUR al mes, tras la llegada | Seguro familiar gratis | Póliza puente o carta de la aseguradora, si tu misión la acepta |
| Privado | Póliza privada propia | Póliza propia (recién nacidos: artículo 198 VVG) | Póliza válida desde la entrada |
| La pareja empieza a trabajar | Seguro público obligatorio propio | A través del miembro público mejor situado | Póliza puente antes, alta por el empleador tras la llegada |
Fuente: artículos 2, 5 y 10 AufenthG y SGB V (gesetze-im-internet.de), página de vdek sobre seguro familiar (22 de diciembre de 2025), consultado el 2 de noviembre de 2026.
¿Cuánto cuesta el seguro médico de una familia de tres?
Este es el cuadro mensual para un patrocinador, una pareja y un hijo, 2026. Solo las filas públicas y la tarifa de la pareja llevan cifras, porque las demás primas privadas son individuales.
Tabla 2. Coste mensual de una familia de tres, 2026
| Caso | Patrocinador | Pareja | Hijo | Estado |
|---|---|---|---|---|
| Público, patrocinador en el tope de cotización | unos 613 EUR | 0 EUR | 0 EUR | estimación |
| Privado | prima propia, según edad, salud, franquicia y prestaciones | 515 a 631 EUR (HanseMerkur Top Fit, sin subsidio diario, de 25 a 35 años; ejemplo de aseguradora para solicitantes autónomos) | prima propia | solo estimación de la pareja, cotización gratis |
| Público desde 2028, sin hijo menor de 12 años | unos 613 EUR más unos 145 EUR | 0 EUR | 0 EUR | ley más estimación |
Fuente: cálculo propio a partir del Reglamento de Valores de Referencia 2026 de la Deutsche Rentenversicherung y vdek, página de costes de HanseMerkur (consultada el 2 de noviembre de 2026), AOK sobre el recargo de 2028 y artículo 242b SGB V, consultado el 2 de noviembre de 2026. Las primas dependen de la edad, la salud, la franquicia y la cobertura. Cifras orientativas, no ofertas.
Cuenta de la fila pública: la parte del empleado del seguro médico en el tope es de 508,59 EUR (8,75 por ciento x 5.812,50). El seguro de dependencia añade el 1,8 por ciento de 5.812,50, que son 104,63 EUR. 508,59 + 104,63 = 613,22 EUR, es decir, unos 613 EUR, y nadie más de la familia paga prima. En la fila privada, cada miembro de la familia necesita un contrato propio con una prima propia. La cifra de la pareja es el rango de HanseMerkur Top Fit de 25 a 35 años y no incluye subsidio diario, así que una cotización gratis te muestra tus cifras.
Cómo leerlo: el seguro público es el más barato para una familia con un solo ingreso e hijos. Las primas privadas se pagan por persona, así que el total de la familia crece con cada miembro, y el privado compensa a personas con mayores ingresos que construyen reservas de vejez pronto.
Tabla 3. Límites de 2026 y perspectiva de 2027
| Concepto | 2026 | 2027 | Estado |
|---|---|---|---|
| Límite de ingresos del seguro familiar | 565 EUR | 590 EUR (borrador: valor de referencia 4.130 EUR / 7) | borrador, no definitivo |
| Límite del minijob | 603 EUR | 633 EUR | cifra oficial |
| Umbral de ingresos (Jahresarbeitsentgeltgrenze) | 77.400 EUR | 84.150 EUR | decisión del gobierno el 7 de octubre de 2026, pendiente de aprobación del Bundesrat |
| Tope de cotización | 69.750 EUR | 76.500 EUR | decisión del gobierno el 7 de octubre de 2026, pendiente de aprobación del Bundesrat |
Fuente: vdek (22 de diciembre de 2025), Reglamento de Valores de Referencia 2026 de la Deutsche Rentenversicherung y borrador de 2027, consultado el 2 de noviembre de 2026.
Lista de comprobación: qué tener preparado
- La carta del patrocinador sobre su seguro (público o privado)
- Confirmación de la aseguradora o una póliza puente que cubra la fecha de entrada
- Condiciones de la póliza que indiquen que se cubren todos los riesgos habituales
- Una póliza para el hijo o una confirmación del seguro familiar
- Justificante de tu domicilio en Alemania (el seguro familiar exige residencia)
- El certificado de ingresos de tu pareja frente a 565 EUR y 603 EUR
- Una nota sobre el recargo de 2028 si no vive en el hogar de tu pareja ningún hijo menor de 12 años
- Un plan para pasar de la póliza puente a la cobertura definitiva
- Una copia del permiso de residencia cuando se emita
¿Quieres una revisión gratis de tus opciones?
Qué vía encaja con tu familia depende de ingresos, edad y salud. Si eres empleado por encima del umbral de ingresos, o autónomo, pide tu cotización gratis y comparamos tarifas privadas para toda tu familia. Si estás por debajo del umbral, empieza por el seguro médico público en Alemania. En ambos casos, una consulta gratis por teléfono es la forma más rápida de valorar tu situación. El resumen completo está en nuestra guía del seguro médico privado familiar en Alemania.
Fuentes y estado
- Ley de Residencia, artículos 2, 5, 28, 29, 30, 32: https://www.gesetze-im-internet.de/aufenthg_2004/ (consultado el 2 de noviembre de 2026, ley)Fuente oficialgesetze-im-internet.de
- Misiones alemanas, requisitos de seguro médico para visados (guía oficial, Auswärtiges Amt): https://uk.diplo.de/uk-en/health-insurance-requirements/2616300uk.diplo.de
- Libro V del Código Social, artículo 10: https://www.gesetze-im-internet.de/sgb_5/__10.html (consultado el 2 de noviembre de 2026, ley)Fuente oficialgesetze-im-internet.de
- Ley del Contrato de Seguro, artículo 198: https://www.gesetze-im-internet.de/vvg_2008/__198.html (consultado el 2 de noviembre de 2026, ley)Fuente oficialgesetze-im-internet.de
- vdek, seguro familiar, 565 y 603 EUR: https://www.vdek.com/vertragspartner/mitgliedschaftsrecht_beitragsrecht/familienversicherung.html (22 de diciembre de 2025, cifra oficial)vdek.com
- Deutsche Rentenversicherung, valores de referencia 2026: https://www.deutsche-rentenversicherung.de/DRV/DE/Ueber-uns-und-Presse/Presse/Meldungen/2025/250910-sv-rechengroessen-vo-2026.html (consultado el 2 de noviembre de 2026, cifra oficial)Fuente oficialdeutsche-rentenversicherung.de
- Borrador de valores de referencia 2027: https://www.deutsche-rentenversicherung.de/DRV/DE/Ueber-uns-und-Presse/Presse/Meldungen/2026/260922-sv-rechengroessen-vo-2027 (borrador del 21 de septiembre de 2026, decisión del gobierno del 7 de octubre de 2026, pendiente de aprobación del Bundesrat)Fuente oficialdeutsche-rentenversicherung.de
- Recargo por cónyuge de 2028, artículo 242b SGB V: https://www.recht.bund.de/bgbl/1/2026/228/regelungstext.pdf?__blob=publicationFile&v=1 (BGBl. 2026 I n.º 228, consultado el 2 de noviembre de 2026, ley); aportación del empleador, artículo 257: https://www.gesetze-im-internet.de/sgb_5/__257.html lectura secundaria: https://www.aok.de/pp/selbsthilfe/inkontakt/beitragssatzstabilisierungsgesetz/ (consultado el 2 de noviembre de 2026, ley, lectura secundaria)Fuente oficialrecht.bund.deFuente oficialgesetze-im-internet.deaok.de
- Tarifa de la pareja sin subsidio diario: página de costes de HanseMerkur (consultada el 2 de noviembre de 2026, sin fecha indicada, cifra de la aseguradora)
Myhealthcarebroker es un corredor de seguros independiente. Este artículo es información general, no asesoramiento jurídico ni fiscal. Las reglas difieren según la embajada y cambian, así que confirma con tu misión y la oficina de extranjería.
 Escrito porMarco Maurelli
 Revisado porBettina Ostermann