Última revisión: 2 de noviembre de 2026. Las cifras son de 2026, salvo que se indique otra cosa. Lo previsto para 2027 lleva su estado legal.
Respuesta rápida: Si trabajas por cuenta ajena en Alemania, tu empresa te paga el salario completo hasta seis semanas de enfermedad. Después, el seguro médico público paga el Krankengeld (subsidio por enfermedad): el 70 % del salario bruto, con un tope del 90 % del salario neto y del límite de cotización, durante 78 semanas en total dentro de tres años. Quien gana más pierde una parte importante de sus ingresos desde la semana 7. Si eres empleado y superas el umbral de ingresos, el seguro médico privado para empleados en Alemania te permite cubrir esa brecha con un subsidio diario. Los autónomos no reciben ningún pago de empresa.
¿Cómo aviso de mi baja y consigo el parte médico en Alemania?
Avisa a tu empresa de la enfermedad y de su duración prevista sin demora. Si no puedes trabajar más de tres días naturales, necesitas un certificado médico (Arbeitsunfähigkeitsbescheinigung, el "parte de baja") a más tardar el siguiente día laborable. Tu empresa puede pedirlo antes.
Si estás en el seguro público, el certificado es electrónico. Desde el 1 de enero de 2023 tu empresa recibe los datos directamente de tu aseguradora (la "eAU"). Aun así, tienes que avisar tú mismo a tu empresa. Si tienes seguro privado, la vía electrónica está pensada para el seguro público, así que el parte suele seguir llegando en papel. Pregunta a tu aseguradora y a tu empresa cómo lo gestionan.
¿Puedo obtener el parte de baja por teléfono?
Sí, con límites. Desde el 7 de diciembre de 2023 un médico puede emitir el parte tras una consulta telefónica. Solo funciona si la consulta ya te conoce, tus síntomas no son graves y no es posible una videoconsulta. El primer certificado debería cubrir hasta cinco días naturales. Una prórroga suele exigir una visita, salvo que el primer parte se emitiera tras una exploración personal. No es un derecho, decide el médico.
Recuadro de estado: previsto, todavía no es ley. El 1 de julio de 2026 el comité de coalición (CDU y SPD) acordó, y el 2 de julio de 2026 anunció, suprimir el parte por teléfono y exigir un certificado médico desde el primer día de enfermedad. A fecha de 2 de noviembre de 2026 no hemos encontrado ningún proyecto de ley, decisión del Gobierno ni fecha de entrada en vigor. Mientras tanto, se aplican las reglas de arriba.
¿Cuánto tiempo me sigue pagando mi empresa?
Hasta seis semanas por enfermedad y con el salario completo. La Entgeltfortzahlungsgesetz (ley de continuación del pago del salario) lo concede cuando llevas cuatro semanas empleado sin interrupción. El importe es lo que habrías cobrado por tu jornada habitual, por lo que las horas extra no cuentan. Un convenio colectivo puede fijar otra base.
Un nuevo periodo de seis semanas por la misma enfermedad solo empieza si llevabas al menos seis meses sin baja por ella, o si han pasado doce meses desde que empezó la primera baja.
¿Qué es el Krankengeld y cuánto subsidio por enfermedad se cobra en Alemania?
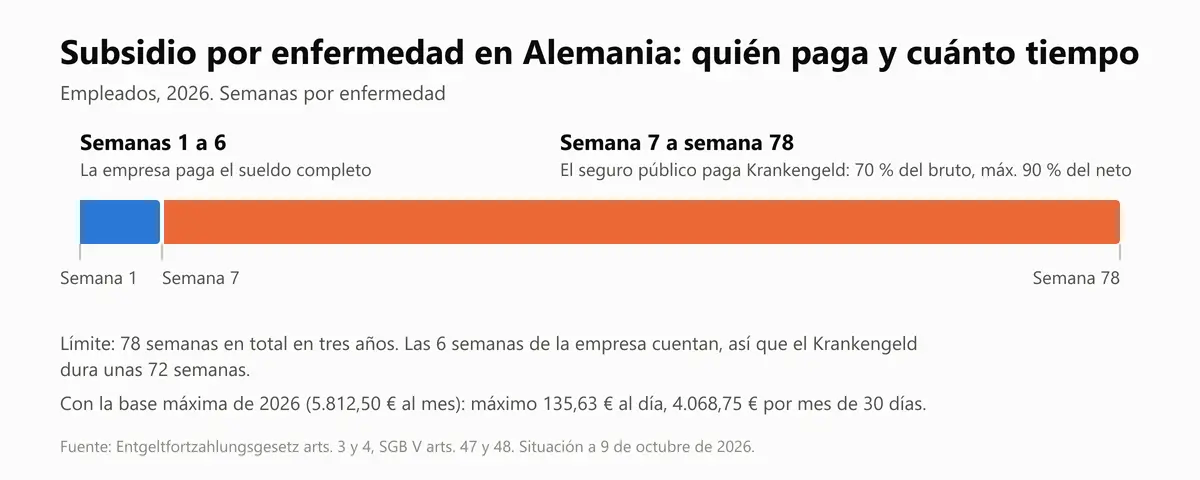
El Krankengeld lo paga tu aseguradora pública cuando terminan las seis semanas de la empresa. Equivale al 70 % de tu salario bruto habitual, pero nunca más del 90 % de tu salario neto. Solo cuenta el salario hasta el límite de cotización, que en 2026 es de EUR 5.812,50 al mes (EUR 69.750 al año). Se paga por día natural y un mes completo cuenta como 30 días. En el límite, el máximo es de EUR 135,63 al día, o EUR 4.068,75 por mes de 30 días.
El Krankengeld se paga en bruto, y tu aseguradora retiene tu parte de las cotizaciones de pensión, desempleo y dependencia.
El límite de 78 semanas se cuenta en total, y las seis primeras semanas pagadas por tu empresa cuentan dentro. El Krankengeld dura, por tanto, unas 72 semanas. Un nuevo derecho por la misma enfermedad exige al menos seis meses sin incapacidad por ella, mientras trabajas o estás disponible para trabajar.
Tabla 1: Quién paga cuando estás enfermo (2026)
| Periodo | Quién paga | Importe | Base legal |
|---|---|---|---|
| Semanas 1 a 6 | Empresa | Salario completo | Artículos 3 y 4 Entgeltfortzahlungsgesetz |
| Desde la semana 7 | Aseguradora pública | 70 % del bruto, máx. 90 % del neto, límite EUR 5.812,50 al mes | Artículo 47 SGB V |
| Máximo | Empresa, después aseguradora | 78 semanas en total dentro de tres años | Artículo 48 SGB V |
Fuente: gesetze-im-internet.de (Entgeltfortzahlungsgesetz artículos 3 y 4, SGB V artículos 47 y 48) y bundesgesundheitsministerium.de (Krankengeld, límite de cotización). Consultado el 2 de noviembre de 2026.
¿Qué brecha de ingresos hay con EUR 5.000 y EUR 8.000 brutos?
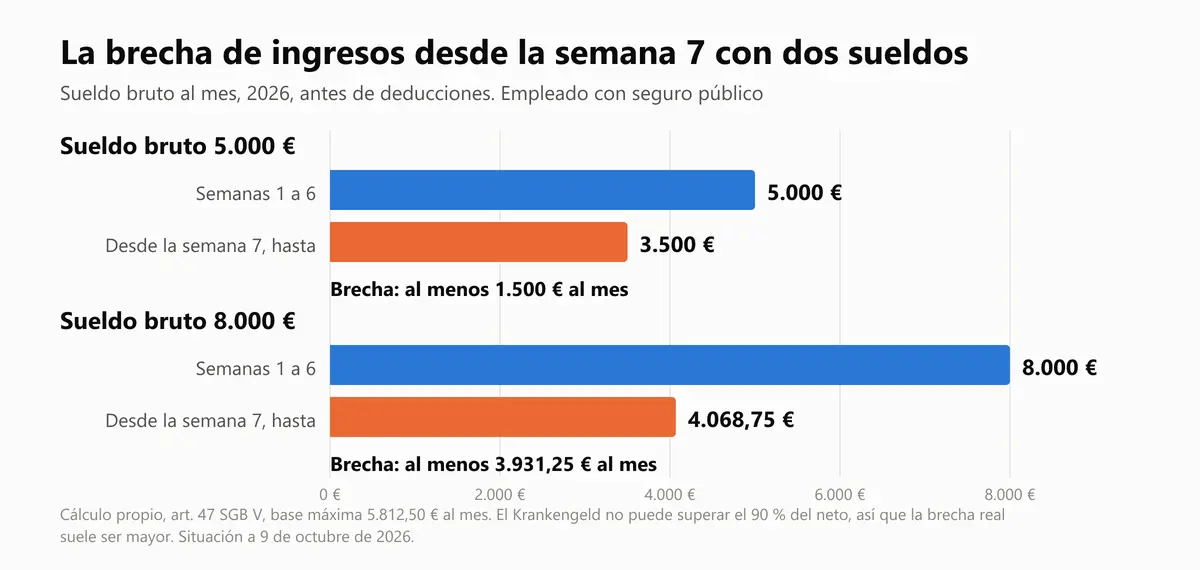
EUR 5.000 brutos al mes. Semanas 1 a 6: EUR 5.000. Desde la semana 7: el 70 % de EUR 5.000 son EUR 3.500. Es solo el límite superior, porque el Krankengeld no puede superar el 90 % de tu salario neto. Para un empleado soltero en la clase fiscal I, el neto con este salario ronda los EUR 3.150 a 3.300, así que el Krankengeld ronda los EUR 2.800 a 3.000. La brecha es, por tanto, de al menos EUR 1.500 al mes (el 30 % de tu salario) y, en este ejemplo, de unos EUR 2.000 a 2.200 (alrededor del 40 al 44 %). El salario está por debajo del límite de EUR 5.812,50, así que el límite no recorta nada.
EUR 8.000 brutos al mes. Semanas 1 a 6: EUR 8.000. Desde la semana 7 la base del Krankengeld se limita a EUR 5.812,50, así que el 70 % da EUR 4.068,75. La brecha es EUR 8.000 menos EUR 4.068,75, es decir, EUR 3.931,25 al mes. Falta un 49 % del salario. Con este salario el tope del 90 % del neto no se alcanza; lo que limita es el límite máximo. EUR 8.000 al mes son EUR 96.000 al año, por encima del umbral de ingresos de 2026 de EUR 77.400, así que este empleado puede elegir el seguro médico privado.
Tabla 2: La brecha de ingresos con dos salarios (2026, por mes de 30 días, antes de deducciones)
| Salario bruto | Semanas 1 a 6 | Desde la semana 7 (Krankengeld) | Brecha mensual |
|---|---|---|---|
| EUR 5.000 | EUR 5.000 | hasta EUR 3.500 (límite superior antes del tope del 90 % del neto; unos EUR 2.800 a 3.000 para un empleado soltero en la clase fiscal I) | al menos EUR 1.500 (unos EUR 2.000 a 2.200) |
| EUR 8.000 | EUR 8.000 | hasta EUR 4.068,75 (se aplica el límite) | EUR 3.931,25 |
Fuente: cálculo propio a partir del artículo 47 SGB V y del límite de cotización de 2026 (bundesgesundheitsministerium.de). El Krankengeld no puede superar el 90 % del neto (artículo 47(1) SGB V), así que para la mayoría de los empleados por debajo del límite la cifra real es inferior al 70 % del bruto y la brecha mayor, según tu salario neto. Consultado el 2 de noviembre de 2026.
Para 2027, el Gobierno decidió el 7 de octubre de 2026 un límite de cotización de EUR 76.500 al año (EUR 6.375 al mes), pendiente de la aprobación del Bundesrat. Si se aprueba, el 70 % da EUR 4.462,50 al mes y la brecha con EUR 8.000 brutos bajaría a EUR 3.537,50.
¿Qué reciben los autónomos y freelancers?
Nadie te paga durante las semanas 1 a 6. En el seguro público, los autónomos a tiempo completo no tienen derecho al Krankengeld salvo que comuniquen a su aseguradora una declaración (Wahlerklärung) para incluirlo en su cobertura. Entonces el Krankengeld empieza desde la semana 7 de la enfermedad. La opción te vincula durante tres años y cuesta unos 0,6 puntos porcentuales más de cotización, porque pagas la tasa general en lugar de la reducida. Si la declaración llega a tu aseguradora durante una enfermedad, solo vale desde el día siguiente a que termine esa enfermedad.
Los autónomos con seguro privado no tienen Krankengeld en absoluto. Necesitan su propia cobertura, que explicamos en la siguiente sección. Más detalles en nuestra página de seguro médico privado para autónomos.
¿Qué cambia en 2027?
Una ley fechada el 24 de julio de 2026 (la Beitragssatzstabilisierungsgesetz del seguro público, publicada en el Bundesgesetzblatt Parte I n.º 228 el 29 de julio de 2026) cambia la declaración a partir del 1 de enero de 2027. La declaración surte efecto al recibirse solo si empiezas por primera vez un seguro público voluntario, o si tu derecho anterior al Krankengeld acaba de terminar por un cambio de situación, y la declaración llega dentro de 14 días. Todos los demás se enfrentan a un nuevo periodo de espera de tres meses tras la llegada de la declaración a la aseguradora, salvo que la incapacidad durante ese periodo se deba a un accidente. Por eso conviene decidir sobre el Krankengeld al entrar. Estado: ley, BGBl. 2026 I n.º 228. También es nuevo desde el 1 de enero de 2027 (artículo 47(2a) SGB V): si tu empleo termina mientras estás incapacitado para trabajar, el Krankengeld desde el día siguiente al fin del empleo es el 60 % del neto, o el 67 % si tú o tu cónyuge tenéis un hijo en el sentido del artículo 32 de la ley del impuesto sobre la renta y ambos cónyuges tributáis plenamente y no estáis separados de forma permanente. Más en la reforma de 2027 para autónomos.
¿Cómo cubre la baja un empleado o freelancer con seguro privado?
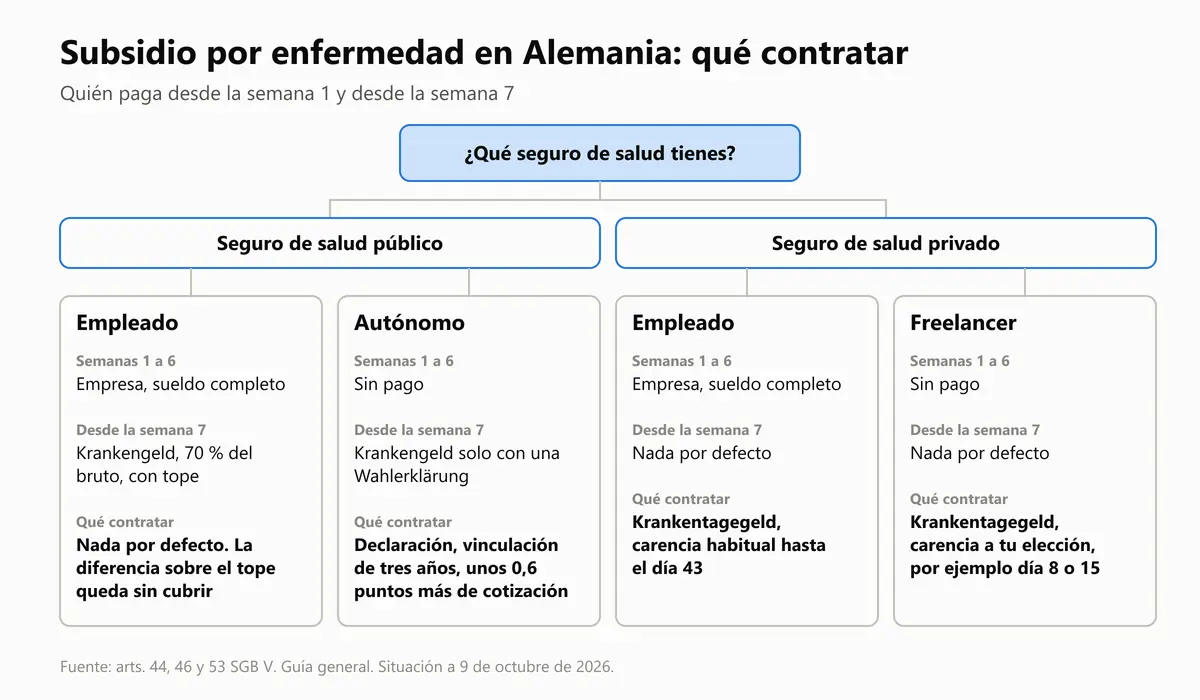
El seguro médico privado paga tu tratamiento, no tus ingresos. La sustitución de ingresos es una cobertura aparte llamada Krankentagegeld (subsidio diario por enfermedad). Eliges un importe diario y, tras un periodo de espera, la aseguradora lo paga por cada día en que estás totalmente incapacitado para trabajar. Si quieres antes lo básico, lee cómo funciona el seguro médico privado en Alemania.
El periodo de espera suele llegar hasta el día 43 para empleados, lo que coincide con las seis semanas de pago de la empresa. Los autónomos eligen esperas más cortas, por ejemplo el día 8 o el día 15, a cambio de una prima más alta. No hay una duración máxima legal. La prestación exige incapacidad total y normalmente termina con la invalidez profesional.
Ejemplo práctico. Un subsidio diario de EUR 100 paga EUR 100 por 30, es decir, EUR 3.000 por mes de 30 días. Un subsidio diario de EUR 150 paga EUR 4.500. Un empleado con EUR 8.000 brutos y un subsidio de EUR 150 desde el día 43 recibe EUR 4.500 desde la semana 7, algo más de lo que pagaría el Krankengeld público en el límite (EUR 4.068,75). Un freelancer con un subsidio de EUR 100 y una espera de 15 días cobra EUR 3.000 al mes tras la espera. El subsidio que puedes asegurar depende de tus ingresos netos y de lo que permita tu aseguradora. La prima depende de la edad, la salud, la profesión y el periodo de espera, por eso aquí no ponemos precio. Una cotización gratis te muestra la cifra real para ti.
Tabla 3: Opciones de subsidio por enfermedad según tu situación
| Situación | Semanas 1 a 6 | Desde la semana 7 | Qué conviene organizar |
|---|---|---|---|
| Empleado en seguro público | Empresa, salario completo | Krankengeld, 70 % del bruto, con tope | Nada por defecto. La brecha por encima del límite sigue abierta |
| Autónomo en seguro público | Sin pago | Krankengeld solo con Wahlerklärung | Declaración al entrar, vinculación de tres años, unos 0,6 puntos más de cotización |
| Empleado en seguro privado | Empresa, salario completo | Nada por defecto | Krankentagegeld, espera normalmente hasta el día 43 |
| Freelancer en seguro privado | Sin pago | Nada por defecto | Krankentagegeld, espera a tu elección, por ejemplo día 8 o 15 |
Fuente: artículos 44, 46 y 53 SGB V (gesetze-im-internet.de) y las Musterbedingungen MB/KT del subsidio diario por enfermedad. Consultado el 2 de noviembre de 2026.
Los empleados por encima del umbral de ingresos pueden comparar opciones en nuestra página sobre seguro médico privado para empleados.
¿Y los días de baja cuando mi hijo está enfermo?
En 2026 cada progenitor con derecho al Krankengeld puede tomar hasta 15 días laborables por hijo y hasta 35 días laborables en total. Los progenitores solos tienen 30 días laborables por hijo y hasta 70 en total. El niño debe tener menos de 12 años (o tener una discapacidad y depender de ti). Desde el 1 de enero de 2027 vuelve a aplicarse la regla estándar, salvo que se prorrogue la ley: 10 días laborables por hijo y progenitor, hasta 25 en total (progenitores solos 20 y 50). Los progenitores con seguro privado no tienen derecho según esta norma, así que revisa qué ofrece tu póliza.
¿Qué hago ahora?
Tu empresa cubre las semanas 1 a 6. El Krankengeld público o un subsidio diario privado cubre el tiempo posterior. La pregunta es si esa segunda capa sustituye suficientes ingresos. Con EUR 5.000 brutos la brecha pública es de al menos EUR 1.500 al mes, con EUR 8.000 es de EUR 3.931,25.
El seguro médico privado encaja mejor con personas de hasta unos 45 años, y cuanto más tiempo vives en Alemania, mejor resulta, porque las reservas para la vejez se acumulan desde el primer mes. Un Krankentagegeld encaja en ese cuadro. Los empleados pueden leer más sobre el seguro médico privado para empleados en Alemania.
Los empleados pueden elegir el seguro médico privado por encima de EUR 77.400 al año en 2026 (previsto EUR 84.150 para 2027, pendiente de la aprobación del Bundesrat). Los autónomos pueden elegir libremente. Si ganas menos, empieza por el seguro médico público en Alemania o lee sobre el umbral de ingresos de 2027.
¿Quieres una revisión gratis de tus opciones?
Si eres empleado por encima del umbral de ingresos, o autónomo, pide tu cotización gratis. Te mostramos qué subsidio diario encaja con tus ingresos. Una consulta gratis por teléfono forma parte del servicio.
Fuentes y estado
- Entgeltfortzahlungsgesetz artículos 3, 4 y 5: https://www.gesetze-im-internet.de/entgfg/__3.html https://www.gesetze-im-internet.de/entgfg/__4.html https://www.gesetze-im-internet.de/entgfg/__5.html (consultado el 2 de noviembre de 2026, ley)Fuente oficialgesetze-im-internet.de
- SGB V artículo 44: https://www.gesetze-im-internet.de/sgb_5/__44.html (consultado el 2 de noviembre de 2026, ley)Fuente oficialgesetze-im-internet.de
- SGB V artículo 45: https://www.gesetze-im-internet.de/sgb_5/__45.html (consultado el 2 de noviembre de 2026, ley)Fuente oficialgesetze-im-internet.de
- SGB V artículo 46: https://www.gesetze-im-internet.de/sgb_5/__46.html (consultado el 2 de noviembre de 2026, ley)Fuente oficialgesetze-im-internet.de
- SGB V artículo 47: https://www.gesetze-im-internet.de/sgb_5/__47.html (consultado el 2 de noviembre de 2026, ley)Fuente oficialgesetze-im-internet.de
- SGB V artículo 48: https://www.gesetze-im-internet.de/sgb_5/__48.html (consultado el 2 de noviembre de 2026, ley)Fuente oficialgesetze-im-internet.de
- SGB V artículo 53: https://www.gesetze-im-internet.de/sgb_5/__53.html (consultado el 2 de noviembre de 2026, ley)Fuente oficialgesetze-im-internet.de
- Ministerio Federal de Sanidad, Krankengeld: https://www.bundesgesundheitsministerium.de/service/begriffe-von-a-z/k/krankengeld (consultado el 2 de noviembre de 2026, cifra oficial)Fuente oficialbundesgesundheitsministerium.de
- Ministerio Federal de Sanidad, parte por teléfono: https://www.bundesgesundheitsministerium.de/presse/pressemitteilungen/ab-sofort-krankschreibung-per-telefon-moeglich-pm-07-12-23 (consultado el 2 de noviembre de 2026)Fuente oficialbundesgesundheitsministerium.de
- Directriz del G-BA sobre el parte por teléfono: https://www.g-ba.de/beschluesse/6324/ (consultado el 2 de noviembre de 2026, ley)g-ba.de
- KBV, eAU: https://www.kbv.de/praxis/verordnungen/arbeitsunfaehigkeit (consultado el 2 de noviembre de 2026, oficial)Fuente oficialkbv.de
- Fin previsto del parte por teléfono: https://www.apotheken-umschau.de/gesundheitspolitik/krankschreibung-ab-tag-eins-das-plant-die-regierung-1547567.html (consultado el 2 de noviembre de 2026, plan, todavía no es ley)apotheken-umschau.de
- BGBl. 2026 I n.º 228, reglas del Krankengeld desde 2027 (artículo 44(2), artículo 47(2a) SGB V): https://www.recht.bund.de/bgbl/1/2026/228/VO.html (consultado el 2 de noviembre de 2026, ley)Fuente oficialrecht.bund.de
- Musterbedingungen MB/KT del subsidio diario por enfermedad (condiciones generales usadas por las aseguradoras, referencia secundaria sobre la práctica de las aseguradoras; consultado el 2 de noviembre de 2026)
- Cifras 2027 del Gobierno (umbral de ingresos EUR 84.150, límite de cotización EUR 76.500): decisión del Gobierno del 7 de octubre de 2026, pendiente de la aprobación del Bundesrat
Myhealthcarebroker es un corredor de seguros independiente. Este artículo es información general, no asesoramiento legal ni fiscal. Cifras revisadas el 2 de noviembre de 2026.
 Escrito porMarco Maurelli
 Revisado porBettina Ostermann